找回密码
 注册
搜索
查看: 4|回复: 4

英伟达股票:人工智能交易才刚刚开始的5个原因

[复制链接]
发表于 半小时前 | 显示全部楼层 |阅读模式
英伟达股票:人工智能交易才刚刚开始的5个原因


作者:
贝丝·金迪格
创始人、首席执行官兼首席技术分析师
发布日期: 2026年11月20日
最后更新日期: 2026年11月20日


本周,英伟达用一个简单的数字打消了人们对人工智能行业增长放缓的担忧:尽管2027财年的营收基数更高,但预计2028财年的营收增长率仍将达到75%,高于此前预期的70%。Vera Rubin芯片在投产后的第一个季度就创造了200亿美元的营收,这是英伟达有史以来最快的增长速度。  
第四季度业绩指引比表面看起来要保守,因为它包含了额外的一周。如果按13周计算,第四季度营收将达到1210亿美元,环比增长约4%,而此前三个季度的环比增长率均为20%。该指引不包括第三季度对中国市场贡献的24亿美元授权Hopper产品销售额。  
不过别担心,我们以前也经历过这种情况。每当英伟达进行产品换代时,市场通常都会恐慌,因为它会将这段平静期解读为永久性的放缓。事实上,我一些最优秀的AI作品正是在产品换代期间创作的。  
截至目前,Rubin第一季度营收为200亿美元,几乎是Blackwell的两倍,而Blackwell为110亿美元。管理层还表示,此次业务扩张“开局非常出色”。在Blackwell转型期间,业务扩张初期两个季度的环比增长放缓至12%,随后在第二季度,由于中国市场2020年上半年销售额为零,环比增长进一步放缓至6% 。此后,销售额再次加速增长,环比分别达到22%和19%。  
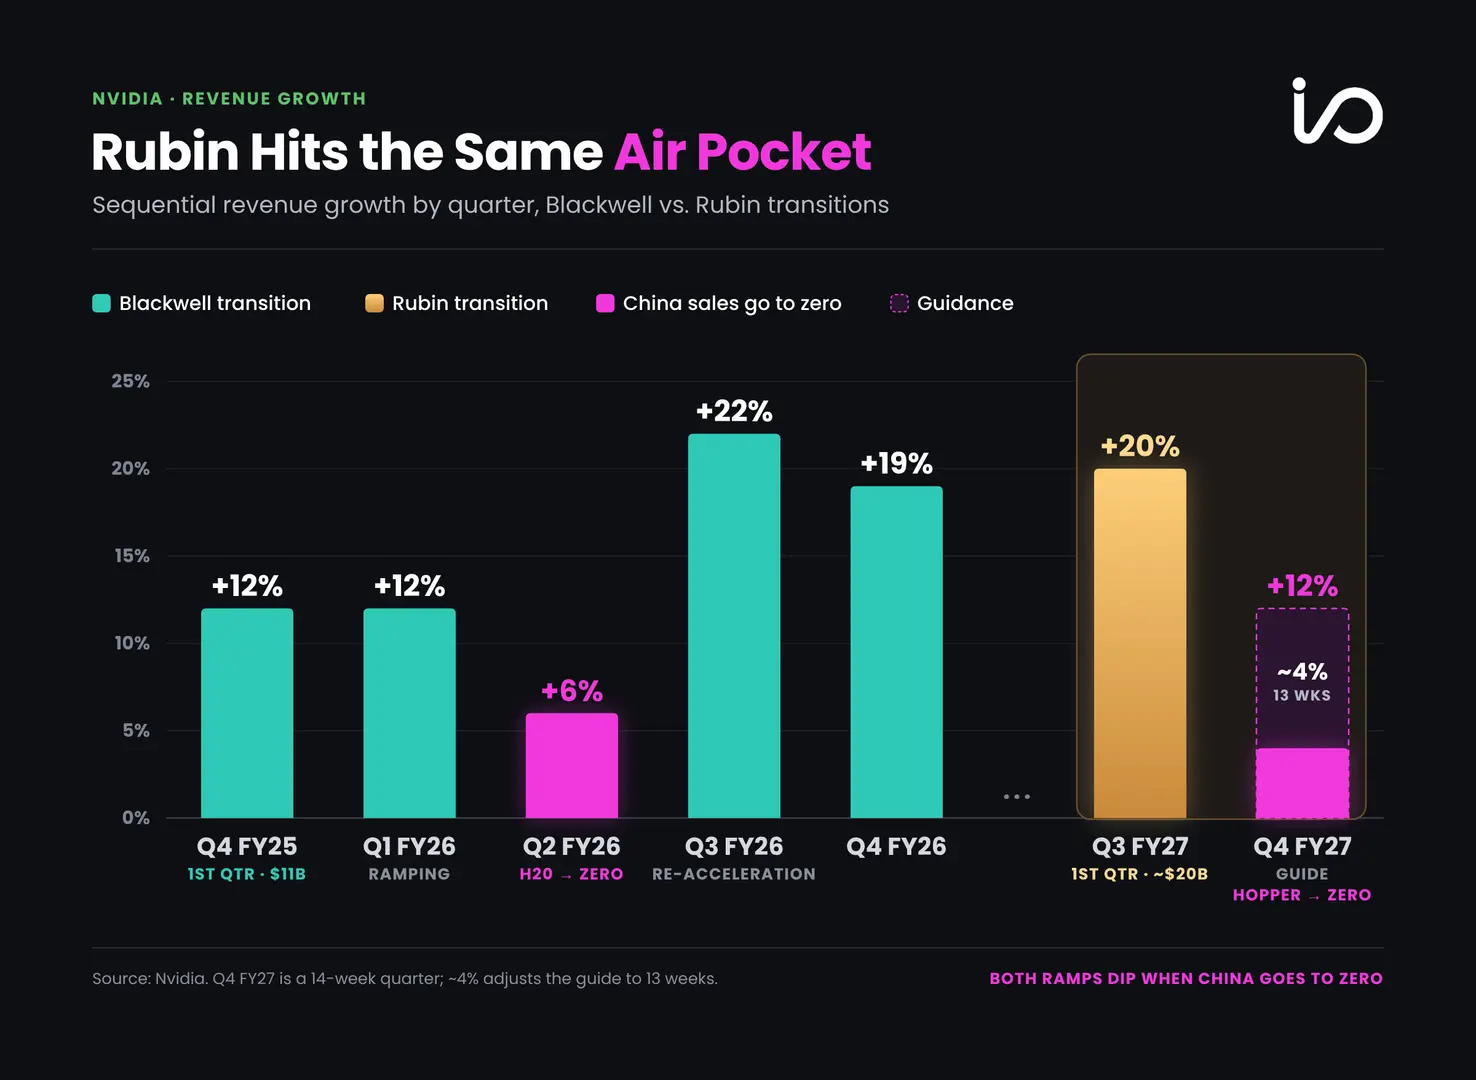
英伟达的Rubin平台第一季度出货量约为200亿美元,几乎是Blackwell初期增长速度的两倍。图表还显示,当中国市场销售额降至零时,两款产品的转型都经历了短暂的放缓,随后随着需求的复苏而实现强劲增长。
利润率是其中较为薄弱的环节,但内存成本必然会对盈利能力造成影响,这一点毋庸置疑。预计第四季度毛利率将从74.9%降至71%-72%,首席财务官表示这是触底反弹,预计毛利率将回升至72%-73%。
既然我们已经完成了必要的财报分析,那么让我们来谈谈大家真正关心的问题——人工智能交易是否已经结束?或者同样令人担忧的是,人工智能的发展速度是否正在放缓,以至于辉煌时期已经过去?
在讨论事实之前,我想提醒投资者密切关注那些在基本面依然强劲的情况下散播恐慌、不确定性和怀疑情绪的人。合理的担忧固然值得考虑,但投资者应该深入探究,为什么这些担忧总是在市场大幅抛售之后出现,而不是在抛售之前。  
心理因素是成功投资的重要组成部分,而保护心态的重要性不亚于股价处于多年低点之时。举例来说,英伟达的股价至少在过去十年里从未如此之低;因此,投资者再次遇到如此低的估值水平也就不足为奇了。
鉴于此,我们认为,当前的恐慌可能为投资者提供了一个难得的买入机会,而不是人工智能交易的终结,以下是五个原因。
1. 人工智能交易仍以供不应求为特征

人工智能基础设施周期的显著特征仍然是需求远超供应。人工智能供应商是在实际需求萎缩的情况下进行建设,这与以往科技泡沫时期供应商基于投机性需求进行建设的情况截然不同。例如,SK海力士已宣布其产能已基本售罄至2029年。
英伟达的供应相关承诺增至 3900 亿美元,这反映了供应链扩张的巨大规模,因为在 4 月份的季度中,这一数字是前两个季度的 3 倍,而4 月份的季度  承诺为 1190 亿美元。
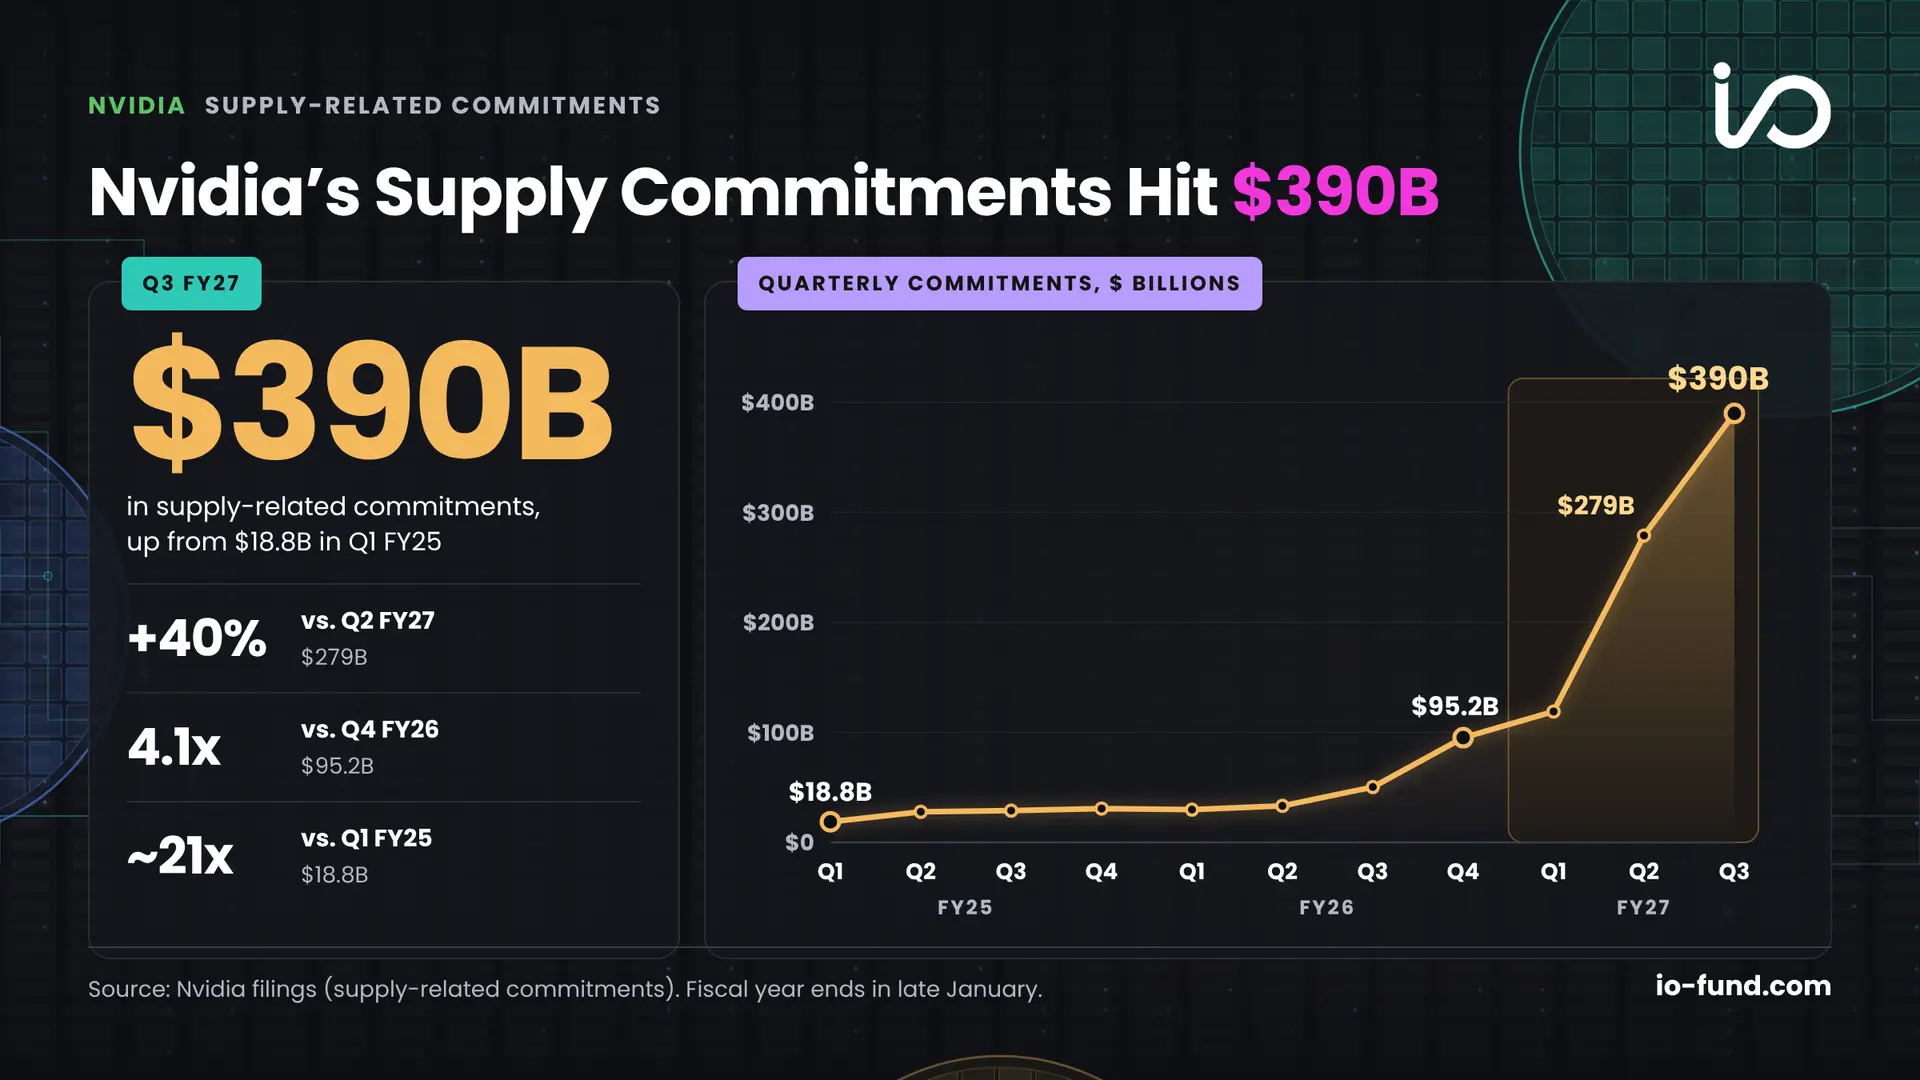
随着人工智能基础设施需求的增长,英伟达的供应链相关承诺也大幅增加,从2025财年的不足200亿美元飙升至2027财年第三季度的3900亿美元。这一显著增长反映了为支持人工智能数据中心部署的持续增长,供应链投资规模的扩大。
英伟达报告中另一项强劲需求的体现是,云计算行业的积压订单从2万亿美元增至2.5万亿美元。环比增长25%,进一步印证了云计算客户未来需求的显著增长,而这种增长也得到了多年预测的支持。
以下是首席财务官科莱特·克雷斯在财报电话会议上的发言:“我们超大规模客户的云收入连续第六个季度加速增长。云行业的积压订单额目前为 2.5 万亿美元,高于三个月前的 2 万亿美元,这凸显了我们的合作伙伴和英伟达未来多年面临的巨大机遇。”
2. 价格会下降,但收入会上升

英伟达报告称,自 5 月以来,代币价格已下跌 60%,但价格下跌非但没有削弱计算需求,反而加速了消费。OpenRouter 上的每周代币交易量同比增长 35 倍,过去三个月增长 3.5 倍。目前,代理工作负载约占代币交易量的 80%。  
或许更有意思的是,首席财务官表示,Hopper GPU 的续约价格大幅上涨:“所有这些都形成了一个强大的飞轮效应。自 5 月以来,代币价格下跌了近 60%,加速了代币的使用和对计算资源的需求。因此,各代 GPU 的租赁价格都在上涨。根据多年期协议,Hopper GPU 的续约价格最高可达原价的两倍,而 B300 GPU 自推出以来价格也上涨了 60% 以上。”
对于一位受过传统训练的华尔街分析师来说,这确实令人费解,因为通常情况下,人们会认为老旧服务器的价值会贬值,而不是租金上涨。然而,这假设的是一个供需更加平衡的环境,即老旧服务器与新服务器竞争。但实际上,我们看到的却是强劲的需求,足以同时支持多代GPU。  
这种动态还有另一个原因,我们在去年 7 月发表的文章《AI 代币需求打破预测》  中对此进行了报道。
随着人工智能使用成本的下降,其使用量可能会开始大幅增长。你可能听说过“杰文斯悖论”,它描述了效率提升如何导致消耗增加。这正是服务器折旧周期延长的原因所在。  
由于我们正从计算密集型的训练阶段过渡到推理阶段,并非所有工作负载都需要最新的GPU。因此,对于老一代GPU仍具有经济竞争力的工作负载,Hopper或Blackwell可以胜任,而Rubin则负责那些能够受益于其更高性能和更高效率的任务。我们在代理编排中也看到了类似的概念,CPU负责协调和工作流管理,而GPU则专注于推理。
终有一天会迎来转折点。届时,供应将赶上需求,租金价格也将开始回归正常水平。届时,市场饱和后的价格将达到峰值,这将是一个重要的信号。  
然而,服务器折旧周期延长却得出了相反的结论,即供应严重受限,导致老旧GPU的租赁价格更高。这只是众多迹象之一,表明人工智能市场尚未达到顶峰。
3. 人工智能交易比人工智能加速器规模更大——即使对英伟达而言也是如此

人们普遍担心,2028 年人工智能资本支出将低于预期,导致人工智能加速器增长放缓。
在我看来,这未必是件坏事,也不应该让人感到意外。
事实上,我之前就预测过人工智能加速器的增长率最终会放缓,而英伟达的下一个主要增长动力将来自软件而非硬件。今年4月,我建立了一个模型,假设英伟达在加速器市场的份额从90%下滑到70%,而资本支出每年增长60%,那么其计算能力的增长率将降至约24%。在同一项分析中,我明确指出,我提出的20万亿美元的理论并非基于硬件,而是预测“英伟达将在本十年末成为最大的人工智能软件公司之一”。虽然这个模型仅基于英伟达,但同样的理念也适用于其他人工智能加速器公司,甚至很多人工智能加速器本身就来自软件公司。  
人工智能发展的第一阶段以计算密集型训练为主,这自然而然地促使博通和英伟达成为全球市值最高的两家公司。在此阶段,英伟达占据了商用GPU市场98%的份额,取得了惊人的成就。
然而,正如我在四月份解释的那样,向推理领域的转变会逐渐削弱英伟达在某些工作负载方面的竞争优势。训练是工程师最依赖CUDA库和开发工具的领域,而像vLLM和TensorRT-LLM这样的推理框架则会降低这种依赖性。正如我当时所说,“随着推理市场的演变,CUDA帝国将不再稳固。”
大约一年来,我们一直公开表示英伟达的股价可能已经见顶,作为最早一批看好人工智能和英伟达的投资者之一,我们正在逐步退出市场。在股价高企时发表这样的言论,比现在人工智能股价大幅下跌后涌现的众多预测要有效得多。  
“对于自 2018 年以来一直关注我的人来说,这真是一段奇妙的旅程。我仍在寻找人工智能市场特有的那种股票价格飙升的刺激感;只不过这次是在不同的股票代码上。”


订阅我们的免费每周股票简报

每周获取股票洞察、市场分析和科技资讯,直接发送至您的邮箱。
  • 每周股票洞察
  • 市场分析
  • 技术更新
电子邮件订阅贝丝的免费电子报


请注意,我并非认为人工智能交易已经达到顶峰,而是说随着我们逐渐摆脱人工智能加速器作为主要增长市场的局面,一批新的赢家将会涌现。即使是英伟达自身的业绩也表明,人工智能的建设“最终正在超越大型科技公司”,整个供应链的情况也是如此。我们在9月份曾指出:“随着推理规模的扩大,内存容量和带宽正日益成为重要的瓶颈,这为那些在训练阶段并非最大赢家的公司创造了机会。”
许多投资者认为,当硬件商品化时,科技市场就会见顶。事实并非如此。科技市场真正见顶的时刻,是软件蓬勃发展并最终饱和之时。数百万个网站、数百万个移动应用、数百款手机游戏或数千家云软件公司就是最好的证明。互联网泡沫、移动、游戏和云计算的发展历程都印证了这一点,人工智能领域也终将如此。
[color=inherit !important]

4. 为什么放缓超大规模数据中心人工智能资本支出可能无关紧要

超大规模数据中心资本支出增速放缓部分原因在于大数定律。当年度支出达到数千亿美元时,即使绝对支出持续增长,维持相同的增长率也变得越来越困难。  
但这可能对人工智能贸易无关紧要,甚至可能带来净收益,原因在于我们正在从由五家公司支撑的人工智能经济,走向由数十家、数百家甚至数千家公司支撑的人工智能经济。  
正如我最近在福克斯商业频道指出的那样,市场正在自相矛盾。多年来,人工智能交易面临的最大批评之一是,五家公司无法支撑整​​个经济体。如今,随着人工智能交易的范围开始扩展到超大规模数据中心资本支出之外,市场却对增长放缓的前景感到极度恐慌。
英伟达过去几个季度的财报为我们了解人工智能行业的未来走向提供了重要线索,其人工智能云、工业和企业(ACIE)业务收入达到470亿美元,环比增长18%,同比增长三倍。非超大规模数据中心运营商目前占英伟达数据中心收入的44%。  
随着我们进入本世纪后半期,人工智能的需求将来自更广泛的客户群体,而非少数几家超大规模数据中心运营商。这才是健康市场的真正特征:客户群体多元化,而非客户集中。
[color=inherit !important]

5. 智能体人工智能正在创造一个新的基础设施超级周期

英伟达的财报也再次强调,智能体人工智能正在创造一个全新的基础设施周期,其意义远超人工智能加速器。与响应单个查询的传统人工智能聊天机器人不同,智能体人工智能引入了一种更为复杂的工作流程,其中系统能够自主协调数十甚至数百个任务,最终达成目标。
CPU 正在发挥更加重要的作用,帮助解决系统如何调度数十到数百个并发工具调用和 API 请求,并尽可能减少代理之间的延迟。  
这为机架式CPU系统创造了一个全新的市场,英伟达、Arm和AMD正迅速行动,力图抓住这一机遇。这些平台专为处理多代理系统所需的高并发环境而设计。例如,英伟达的Vera CPU机架配备256个芯片,能够支持超过22,500个并发沙箱,约为NVL72机架(3,168个CPU核心)理论支持数量的7倍。  
英伟达也在设计上更进一步,其新的智能体人工智能架构结合了 Vera Rubin GPU 处理推理、Vera CPU 执行智能体以及 BlueField-4 DPU 以确保安全:
“它包括用于运行企业工作负载的 NVIDIA Vera Rubin 基础架构,包括使用 NVIDIA Nemotron™ 构建的封闭式和开放式模型;用于运行代理框架的 NVIDIA Vera CPU;开源 NVIDIA OpenShell 软件;以及用于运行 NVIDIA Sentry 统一安全软件框架的 NVIDIA BlueField® DPU,该框架可提供对代理行为的持续带外监控和芯片内策略执行。”
尽管这些以CPU为中心的架构是相对较新的技术,但英伟达管理层表示,CPU需求远远超过供应(这可以追溯到人工智能行业的本质特征)。基于此,英伟达预计2028财年CPU需求量将增长一倍以上。  
对于投资者而言,新闻稿中同样有趣的地方不仅在于它明确指出推理需要与计算密集型训练不同的架构,还在于它指出:“随着企业准备部署数十亿个 AI 代理,安全性和控制必须融入计算架构中。”
那是数十亿,不是几十亿。
英伟达估值已跌至多年来的最低点

正如我过去所说,看好英伟达的理由往往在于其估值,而如今英伟达的估值处于多年来的最低水平,这一点再正确不过了。
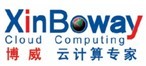
无论营收还是利润,情况都是如此。英伟达的市盈率已降至2013年以来的最低水平,甚至低于2018年12月加密货币相关暴跌时的水平。截至今日,英伟达的市盈率为15.8倍,低于2018年12月的低点17.3倍,也远低于过去三年48.8倍的平均水平。英伟达的预期市盈率同样低迷,为15.3倍,比自2024年初以来31.8倍的平均水平低了50%以上。  
尽管人工智能市场持续增长,英伟达的估值倍数已大幅下降。到2026年底,其滚动市盈率(15.83倍)和预期市盈率(15.28倍)均接近历史低位,反映出其盈利增长速度超过了股价上涨速度。
从营收方面来看,情况也类似。英伟达目前的市销率(P/S)为9.8倍,预期市销率(P/S)为8.3倍,与2022年10月的低点相近。对于一家预计2027财年营收和盈利增长均超过95%,2028财年增长均超过70%的公司而言,在这样的估值水平下,其下行空间似乎有限。
结论:

去年五月,我的公司冒着风险,在题为《英伟达股票值得买入吗?半导体走强可能预示着市场见顶》的文章中警告称,半导体市场即将见顶,文章指出:
举例来说,自英伟达2023年5月发布具有里程碑意义的财报(该财报实际上点燃了人工智能交易)以来,每当半导体板块(SMH)创下新高而英伟达的股价没有跟进时,都预示着当前的上涨趋势即将结束,并可能出现反转。截至目前,半导体板块(SMH)的股价比2025年10月底的高点高出30%以上,而英伟达的股价仍比该高点低1%——在近期半导体板块整体强劲的走势下,这是一个令人不安的警告信号。
随后,我们将现金储备提高至30%,并在过去几周内投入了这笔资金。事后看来,我们的时机把握得恰到好处,而且我们本可以筹集到更多资金。
那些反其道而行之,只在市场大幅抛售后才发布警告、下调评级和煽动恐慌的标题的人,对投资者几乎没有任何价值。往好了说,这些警告毫无用处;往坏了说,它们会造成财务损失。
现在,秉承I/O基金一贯的作风,我们再次采取了截然相反的立场。尽管其他人警告称人工智能交易已经见顶,我们却大举买入,建仓了我们认为将在未来几年成为最大赢家的AI供应商。
对于那些想要确切了解我们买入策略的投资者,包括获取实时交易提醒、每周网络研讨会以及我们的“ 20大人工智能股票”名单,我们将在黑色星期五促销期间提供旗舰级“高级市场信号”会员资格立减250美元的优惠,这是我们全年力度最大的折扣之一。➝ 立即享受250美元折扣。
请注意:I/O基金对公司投资组合进行研究并得出结论。我们会将这些信息分享给读者,并提供实时交易通知。但这并不保证股票的预期表现,也不构成财务建议。在购买本分析中提及的任何公司股票之前,请咨询您的个人财务顾问。截至撰写本文时,Beth Kindig和I/O基金持有英伟达(NVDA)的股份,并且可能持有图表中所示的其他股票。
👉🏻 分享给其他投资者,帮助其他人从这一见解中受益。
推荐阅读:


 楼主| 发表于 半小时前 | 显示全部楼层
AI 交易热潮并未放缓。

$NVDA 刚刚将其 FY28 增长展望上调至 75%,而其下一代 Rubin 平台正在以几乎是 Blackwell 两倍的速度加速推进。

我的一些最佳 AI 买入机会来自于华尔街将暂时的放缓误认为是永久性的。

我在 Fox Business 上与
@cvpayne
讨论了我预计 AI 交易何时会再次升温,以及催化剂会是什么。
 楼主| 发表于 半小时前 | 显示全部楼层
network 发表于 2026-11-21 10:28
AI 交易热潮并未放缓。

$NVDA 刚刚将其 FY28 增长展望上调至 75%,而其下一代 Rubin 平台正在以几乎是 Bla ...

英伟达股价暴跌——你比99%的投资者更了解其中的原因


Nvidia has a long history of looking years ahead of where its business actually was.

Back in 2016, the company was already talking about how its GPUs would uniquely benefit from emerging end markets such as AI, autonomous vehicles, and robotics.


[color=rgb(64, 81, 94) !important]2016年投资者日


A decade later, that bet on AI looks correct.

Revenue at the time of that 2016 prediction was about $5 billion, with less than $1 billion of profit.

A decade later, revenue has topped $300 billion and profit has reached $200 billion, and the stock has risen roughly 100x over that same stretch.


Going back to Nvidia's 1991 IPO, the stock stands as one of the strongest performers of all time.

A $1,000 investment at IPO would be worth about $10 million today.

What has become genuinely open-ended is what comes next, especially after this week's announcement that CEO and founder Jensen Huang will resign following two separate personal scandals in the same week.


Jensen Huang led NVIDIA for more than three decades and had a track record of seeing around the corner of nearly every risk facing the business.

This departure arrives as several serious risks are piling up.

Some of Nvidia's biggest customers, including Microsoft, Amazon, Meta, and Google, spend hundreds of billions of dollars together on Nvidia chips while also actively trying to design their own chips and cut Nvidia out of the data center.

CUDA, the platform once considered an unbreachable moat, has started showing real cracks, with genuine competition gaining real adoption over the past couple of years.

Nvidia has also become something of a credit backstop behind more than $100 billion in financing guarantees tied to circular arrangements across the AI ecosystem.

We will cover all of this and more in this breakdown of Nvidia!

Business Overview.


Over the last 12 months, Nvidia generated $362 billion in revenue, including $116 billion in the most recent quarter alone, up 103% y/y with growth actually accelerating over the past several quarters.


Jensen Huang has said Nvidia expects at least 70% growth in its own chip capacity next year, while actual demand growth could reach as much as 100%, a gap between what the company believes it can supply and what customers want.

Gross margins now stand at 75%, up 12 percentage points over the past 5 years.

Operating margins have expanded even more, reaching 65% over the last 12 months, up 35 percentage points over that same 5-year stretch from a prior 30% range.


这一改善主要得益于销售和营销支出以及研发支出的杠杆作用:销售和营销成本从收入的约 10% 下降到约 2%,研发支出从收入的约 20% 下降到约 8%,尽管考虑到企业的整体规模,研发支出的金额仍然很大。

营收增长和成本杠杆作用相结合,已创造了约2000亿美元的年度利润。

历史。


英伟达由黄仁勋和两位联合创始人于 1993 年创立。

1999 年,该公司发布了首款 GPU——GeForce,这是一款专注于游戏的显卡;英伟达虽然没有发明 GPU,但却使其普及开来。

GPU 与传统 CPU 的区别在于信息处理方式:CPU 主要按顺序执行指令,而 GPU 则并行运行许多独立的计算,例如在屏幕上渲染彼此独立的像素。

这种并行结构使得GPU从一开始就非常擅长图形渲染。


大约在 2006 年,黄仁勋开始意识到这种并行计算方式的用途远不止于图形领域,这促成了 CUDA 的诞生。CUDA 是一个编程平台,可以让开发者利用 GPU 的并行处理能力来完成通用任务。

2012 年,一种名为 AlexNet 的神经网络在 Nvidia GPU 上训练后,图像识别能力得到了显著提升,这是 GPU 非常适合人工智能的最早迹象之一。

早在英伟达 2016 年投资者日上,黄仁勋就已将人工智能、自动驾驶汽车和机器人技术视为未来主要需求来源的蓝图,而当时大多数市场人士还没有认真对待这一观点。

当时,英伟达的业务几乎完全是游戏显卡,这是一个与消费者对电脑的需求密切相关的周期性业务。

2008 年营收达到峰值 41 亿美元,此后 5 年内均未超过该水平。

2017 年左右开始的加密货币热潮推动英伟达在 2019 年实现了 110 亿美元的收入,利润率达到 32%。这一增长势头一直持续到新冠疫情爆发的大部分时间,但随后疫情的余波带来了沉重打击:到 2022 年,英伟达的收入停滞不前,为了清理过剩的 GPU 库存,英伟达不得不降价出售,营业利润率从 37% 下降到 16%,收入降至 260 亿美元。

跌至谷底 4 年后,营收达到 3000 亿美元,利润率达到 65%。这一转变是由人工智能热潮推动的,人工智能热潮在 2023 年左右随着 ChatGPT 的出现而兴起,而此前十年,该公司一直在为满足这种需求做准备。


业务板块。


根据英伟达之前的披露格式,其业务分为 4 个市场领域:数据中心、游戏、专业可视化和汽车。

在上次公布的收入细分中,数据中心已占到约 90% 的收入,游戏约占 7%,专业可视化约占 1.5%,汽车约占 1%,而且此后其份额只增不减,这可能就是英伟达不再详细列出这些类别的原因。


在数据中心领域,英伟达进一步披露了计算(主要是 GPU 和一些 CPU)占比 83%,网络占比 17%,这一份额对英伟达的竞争地位越来越重要。

英伟达最新披露的收入构成有所不同:过去 12 个月,超大规模客户创造了 1940 亿美元的收入,增长了 91%;而 AI 云、工业和企业客户的总收入为 1400 亿美元,增长了 114%。


该公司还将业务板块简化为数据中心和边缘计算两大类,其中边缘计算涵盖游戏、专业可视化和汽车等领域。

边缘计算的总收入约为 275 亿美元,增长了 37%;而数据中心的总收入为 3340 亿美元,增长了 100%,占总收入的 92%。


产品。


Nvidia 的 GPU 架构已经经历了数代发展,从 Hopper、H100 和 H200,到目前的 Blackwell 一代、B100 和 B200,接下来是 Rubin,以及名为 Grace 和 Vera 的 CPU。

HGX 通过英伟达自己的网络技术(例如 NVLink)将多个 GPU 组合在一起,使英伟达能够将整个服务器作为一个产品进行销售;而 DGX 将 8 个 B200 GPU 与 2 个英特尔至强 CPU、2 个英伟达交换芯片和 NVLink 封装到一个集成 AI 系统中,英特尔仍然是某些 CPU 需求的合作伙伴。


更进一步的是机架式 AI 超级计算机,这是 NVIDIA 目前最大的产品类别。

旗舰版本 Vera Rubin NVL72 将 72 个 Rubin 世代 GPU 与 36 个 Vera CPU、NVLink 和大量高带宽内存集成到一个机架中,可随时部署到数据中心。

随着时间的推移,英伟达已经从销售单个芯片转向销售整个人工智能系统,黄仁勋经常将其描述为人工智能工厂,而这种转变本身已经成为性能优势:即使竞争对手的单个芯片在单独测试时速度更快,英伟达完全集成系统的性能也往往能够保持优势,因为芯片、机架级网络和软件都经过了统一优化。

NVLink、NVSwitch、InfiniBand 和 Spectrum-X Ethernet 是英伟达大约 6 年前收购的技术,它们共同将数据中心内的芯片、服务器和机架连接到一个统一的平台。


游戏市场依然规模庞大,以 GeForce GPU 系列为核心,尽管与数据中心相比,其重要性已大大降低。

汽车领域以 NVIDIA Drive(一款自动驾驶汽车平台)为中心,而 Jetson(一款专为机器人打造的紧凑型 AI 计算机)则预示着人工智能一旦进入物理机器人领域,未来可能会出现一波需求浪潮,但目前这部分需求还不大,也没有包含在英伟达目前的任何数据中。

六项关键考量因素。


除了历史概述之外,目前围绕英伟达的 6 个持续性考虑因素有助于构建辩论框架:有些是真正的风险,有些只是值得了解的动态,目前还不清楚它们最终会对业务有所帮助、造成损害还是影响甚微。

考虑因素1:超大规模云与新型云。

首先要考虑的是超大规模数据中心和新云之间的关系。

超大规模数据中心运营商的业务主要是销售计算能力,这促使他们设计自己的芯片:因为他们购买的计算资源数量巨大,运营规模也非常庞大,所以他们通常可以从定制芯片中获得比支付英伟达利润更高的性价比,而这种规模通常只存在于最大的公司中。

谷歌已经研发了自己的 TPU 芯片,微软研发了一款名为 Maia 的芯片,亚马逊研发了一款名为 Trainium 的 GPU 替代方案,Meta 也研发了自己的名为 MTIA 的芯片。

Oracle 仍然是少数几家没有自主研发芯片的大型超大规模数据中心运营商之一,而 Meta 虽然严格意义上来说不是超大规模数据中心运营商,但现在其资本支出已经非常庞大,以至于它的行为越来越像一家超大规模数据中心运营商。

英伟达的回应是资助众多规模较小的云竞争对手(通常被称为新云),包括 CoreWeave、Nebius、nScale、Lambda 和 Crusoe,向它们提供 GPU 并持有股权,而不是只向最大的超大规模云服务商出售产品。

逻辑很简单:规模足够大的超大规模云服务商最终可以设计自己的芯片并摆脱英伟达,但规模较小的云服务商通常无法做到这一点,这使得这些客户依赖于英伟达的架构,并为英伟达提供了一个更广泛、更多元化的客户基础,而这些客户不太可能完全放弃英伟达。

英伟达不太可能完全被排除在最大的超大规模数据中心之外,因为它的芯片仍然往往提供最佳的性价比和最大的灵活性,但某些工作负载正在逐渐迁移到这些超大规模数据中心自己的定制芯片上,其中谷歌的 TPU 脱颖而出,成为一个特别可靠、相对通用的替代方案。


与之相关的动态是自主人工智能,这是黄仁勋多年来一直在讨论的主题。

对于一个寻求对其数据中心拥有主权的国家来说,最容易实现这一目标的方式通常是直接购买英伟达预制的 AI 工厂机架,因为像沙特阿拉伯这样的国家没有现实的途径来设计自己的芯片。

为新型云平台提供资金并争取自主人工智能买家,其战略目标相同:保持英伟达客户群的多元化,而不是集中在少数几个有能力通过设计手段逃避支付其利润的强大买家手中。

考虑因素二:单个芯片与人工智能工厂。

纯粹从单个芯片的角度来看,英伟达的优势已经缩小,包括谷歌的 TPU 和某些情况下 AMD 的 GPU 在内的竞争对手,现在在某些芯片级基准测试中已经与英伟达持平或超越,尽管这种比较通常涉及英伟达的上一代芯片,并且只衡量单个芯片,而不是整个系统。

SemiAnalysis 的一项分析比较了谷歌的 TPU 和英伟达的 B300 芯片,发现 TPU 在芯片层面上按每个代币计算便宜 19%,但一旦比较对象转向英伟达的完整集成系统 GB300 NVL72 机架,英伟达的每美元性能就比 TPU 好 30%。

竞争对手在芯片层面已经缩小了很大差距,通常比英伟达的最新产品落后大约一年,但在系统层面还没有缩小差距,这主要是因为英伟达将芯片、机架级网络和软件集成到一个产品中,这比单个芯片更难复制。

诸如亚马逊声称其 Trainium 芯片的性价比比普通 GPU 高出 30% 之类的竞争性说法,通常比较的是单个芯片而不是整个系统,而且这些比较可能会因测试的结构方式而产生偏差。


考虑因素三:CUDA 护城河。

第三个考虑因素是 CUDA,从技术上讲,它是一个编程平台,而不是一种编程语言。

它接收用 PyTorch 或 JAX 等语言编写的代码,并将其编译成低级指令,告诉 GPU 的数百万个晶体管如何移动电流来执行该程序。

芯片设计和 CUDA 之间长期存在的反馈循环,即一方的改进会促进另一方的改进,历来是英伟达从其芯片中榨取最佳性能的核心所在。

包括谷歌、亚马逊、AMD 和 OpenAI 在内的大客户都构建了替代方案,以避免完全依赖单一专有平台:谷歌构建了自己的编译器 XLA,亚马逊构建了 Neuron,AMD 构建了一个名为 ROCm 的开源平台,OpenAI 构建了一个名为 Triton 的开源编译器,它可以将 PyTorch 代码编译成 CUDA 或 ROCm 的指令。

能够编译成两个平台的程序并不意味着程序在两个平台上都能同样流畅地运行,因为芯片架构差异很大,代码通常仍然需要针对特定​​平台进行调整。


最近的变化是,人工智能本身在翻译和优化方面变得越来越出色,这两种能力与芯片编程最为相关。人工智能能够理解代码背后的意图,将其翻译成不同的架构,然后反复运行翻译后的代码,以学习执行它的最佳方式。

这可以显著降低基于 CUDA 的开发人员的转换成本,尽管转换仍然不完美。

尽管 CUDA 的护城河远未消失,但其发展方向看起来确实像是在缩小,与历史上的护城河相比,它仍然处于劣势。NVIDIA 与 CUDA 的结合,如今仍然往往能带来最佳效果,这得益于它在现实世界 AI 工作负载方面建立的先发优势,它可以利用这些优势不断优化软件和硬件。

考虑因素 4:训练与推理。

人们认为英伟达在训练领域占据更有利的地位,因为训练需要许多芯片以极低的延迟进行通信,而英伟达强大的网络性能在这方面具有真正的优势。

人们认为推理更容易成为亚马逊 Trainium 等专用芯片的目标,但随着越来越多的 AI 工作负载逐渐从训练转向推理,这对英伟达来说将是一个不利因素。

近年来,推理本身变得更加复杂,尤其是在智能体工作流程中,需要同时协调多个步骤或智能体,通常需要等待一项工作完成后才能进行另一项工作,这开始类似于训练本身的协调要求。

在这些情况下,像 NVLink 这样的强大互连对于推理的重要性与它们对于训练的重要性非常相似,从而缩小了原本预期更简单的推理芯片所获得的优势。

虽然这种风险值得重视,但目前看来对英伟达的地位并不构成严重威胁。

考虑因素五:开源模式与闭源模式。

开源模型可以不受限制地下载并托管在任何地方,而闭源模型(例如 OpenAI 或 Anthropic 的模型)则完全由构建该模型的公司托管和控制,这使得该公司能够控制工作负载的运行位置,包括将其定向到自己的定制芯片。

这并非假设:OpenAI 已经在设计自己的芯片,可能会与微软合作开发,据报道 Anthropic 也在做同样的事情。


如果世界被少数几家极其强大的封闭式公司主导,那么英伟达面临的风险就会增加,因为这些公司将拥有过大的影响力,可以向英伟达施压,要求其在价格上做出让步,或者将工作负载转移到其他地方。

但这似乎并非市场的发展方向,因为更广泛的人工智能领域更有可能包含各种不同的模型,而不是围绕几个封闭的模型进行整合,而英伟达自身为多元化的云客户提供资金的策略也有助于避免这种集中风险。

总的来说,这似乎并不是英伟达面临的最大风险。

考虑因素#6:芯片过时。

由于英伟达的 GPU 具有相对通用性和可编程性,能够处理训练和推理等工作负载,因此长期以来人们认为其使用寿命比为单一任务设计的专用芯片更长,因为数据中心运营商需要的是经久耐用的设备,而不是今天便宜但很快就会过时的产品。

这一优势似乎依然存在,让买家更愿意选择英伟达芯片,但包括谷歌的 TPU 在内的竞争对手正在缩小差距,其他专用芯片也可能效仿,这可能会削弱目前仅略微的优势。

在当前计算资源严重受限的环境下,几乎所有生产的芯片都会被部署,因此这种风险目前的重要性不如以往那么大了。

NVIDIA 的 Moats。


抛开这 6 个因素不谈,英伟达的竞争优势可以直接概括为以下几点。

CUDA 平台依然强大,尽管相对于其历史优势而言,它似乎正在逐渐衰落,竞争对手通常仍需缩小真正的性能差距才能赶上。

目前最明显的优势在于系统级性能,英伟达在完整的 AI 工厂级别上仍然提供最佳的性价比,这得益于其庞大的真实世界 AI 工作负载基础,该基础有助于其不断改进芯片和软件。

拥有 NVLink、NVSwitch、InfiniBand 和 Spectrum-X,NVIDIA 可以作为完整的 AI 系统参与竞争,而不仅仅是芯片供应商。将网络外包给 Broadcom 或 Arista 等第三方很难复制这一优势,因为外包的、集成度较低的设置往往性能不佳。

英伟达也加快了自己的创新周期,从大约 2 年推出新的芯片架构缩短到现在的大约 1 年,而且广泛的开发者生态系统已经熟悉 CUDA,这最终增强了产品的粘性。

这些优势中最重要的一点是,每个代币都能获得最佳的性价比。

只要这种情况持续下去,英伟达的地位就能保持稳固,但要维持这一地位,就需要不断超越竞争对手,才能证明其溢价的合理性。

像谷歌这样的竞争对手原则上可以用性能稍逊一筹的芯片在价格上压低英伟达,同时还能在每美元的性能上与英伟达匹敌,这意味着英伟达必须不断提升性能,速度超过其他所有人,才能维持其目前的利润率,这本身就是一个巨大的风险。

其他主要风险。


循环融资。

一个被广泛讨论的风险涉及英伟达的循环融资安排。

英伟达已进行了约 1000 亿美元的股权投资,其中包括对 Anthropic 和 OpenAI 分别约 300 亿至 400 亿美元的巨额投资。其投资模式是,部分投资资金会被这些公司用于购买英伟达芯片:英伟达投资像 CoreWeave 这样的新型云平台以帮助其发展,然后这些公司会将其中很大一部分资金用于购买英伟达芯片,最终英伟达既获得了股权,又从芯片销售中获得了利润,这种安排使其更深入地融入了人工智能生态系统。


除了股权投资外,英伟达还有约 250 亿美元的额外未来投资承诺、360 亿美元的云原生计算采购承诺,以及约 1000 亿美元的信用担保,用于支持整个行业的融资安排。

这些承诺加起来大约为 1000 亿至 2000 亿美元,相当于英伟达过去一年的收益,这种模式让人联想到 2000 年代初期的科技泡沫,尽管相对于英伟达自身的规模和现金流而言,其规模远不及当时。

鉴于该企业现金流充裕,目前的金额看起来并不令人担忧,但如果这些安排继续大幅增长,它们可能会成为真正的隐患。

领导层过渡。


目前最大的风险看起来与其说是财务或竞争方面的因素,不如说是领导层过渡期间的执行风险。

黄仁勋直接下属约 60 人,这种不寻常的扁平化结构之所以能够运作,仅仅是因为他是公司的创始人。

自 2012 年以来一直担任英伟达首席财务官的科莱特·克雷斯 (Colette Kress) 已接任临时首席执行官一职,但在 60 名直接下属和公司高层之间插入管理层可能会造成摩擦,一些高管会因为向创始人以外的人汇报工作而感到沮丧,有些人甚至会选择离开。

像前面讨论过的约 1000 亿美元的股权投资和 1000 亿美元的信贷担保这样的大规模、非常规战略举措,对于临时领导人来说,要像创始人那样充满信心地重复这些举措要困难得多,这使得短期内进一步收购的可能性降低。

黄仁勋展现出了提前数年发现风险和机遇的模式,从早期投资新云,到转向完整的AI系统,再到寻求自主AI交易,以及最近将英伟达定位在推理芯片和开源模型社区的举措。

失去这种具有前瞻性的领导力,就像英伟达将自己的产品周期压缩到大约一年,几乎没有犯错的余地一样,会在竞争对手最渴望缩小差距的时候,带来真正的风险。

一个有用的类比是英特尔过去的研发节奏,大约每两年在制造和架构改进之间交替进行,这种节奏稳定运行了大约十年,直到英特尔的执行力再也无法跟上步伐。这提醒我们,在如此激烈的竞争中,即使落后一次也很难逆转,因为失去性能领先地位也可能意味着失去英伟达目前 65% 的营业利润率所拥有的定价权。


人工智能支出和能力风险。

一个值得注意的更广泛的风险是人工智能支出泡沫的可能性。

州或联邦层面的监管阻力,特别是德克萨斯州的担忧(目前大部分数据中心建设集中在该州),可能会减缓新的建设速度。

此外,数千亿美元的资本支出不可能在没有明确回报的情况下无限期地持续下去,如果回报令人失望,超大规模数据中心运营商可能会减少支出。

大型超大规模数据中心(如 Meta、亚马逊和谷歌)已经出现了投资回报的真实迹象,但目前人工智能领域的支出仍有相当一部分处于实验阶段,而且人工智能相对于投入的数万亿美元而言,究竟能产生多少可持续的经济活动,目前仍不清楚。

从历史上看,每一个主要的资本支出周期最终都会在某种程度上超过需求,没有充分的理由认为这次会是例外,尽管这也有可能只是一个异常长的周期。


估值。


从估值来看,英伟达股价为 140 美元时,市值为 3.4 万亿美元,而过去 12 个月的收益为 2260 亿美元,市盈率为 15 倍(基于过去 12 个月的收益预期),市盈率为 10 倍(基于未来 12 个月的收益预期),市盈率为 8.5 倍(基于 2027 年的收益预期)。


在确定任何具体的倍数之前,更重要的问题是,英伟达是否应该被视为周期性芯片业务,还是应该被视为长期增长型业务,因为这种区别会彻底改变对其估值的方式。

周期性企业的价值评估历来都很难用标准的折现现金流模型来衡量,因为分析师必须猜测未来哪些年份会带来增长,哪些年份会带来萎缩,而且没有可靠的方法来知道企业在特定时刻处于自身周期的哪个阶段。

正是这种不确定性导致芯片股在周期性盈利高峰期的市盈率历来异常低。

例如,美光科技的市盈率一度跌至 3 倍左右的低点,可以说甚至低于其应有的水平;而当盈利接近周期性低谷时,其市盈率也会相应升高,有时甚至达到两位数。

某个预测结果是否准确,只有在事后才能真正知道。

一个具体的框架是,可以围绕到 2031 年数据中心千兆瓦容量、英伟达在该容量中的假定份额以及英伟达每千兆瓦的收入(黄仁勋在财报电话会议上直接提到过这个数字)构建一个自下而上的收入模型。随着英伟达的产品越来越多地包括网络和其他数据中心设备以及芯片,其每千兆瓦收入从 Blackwell 的约 180 亿美元增长到 250 亿美元,现在随着 Vera 的推出接近 400 亿美元。


该模型分别跟踪新建千兆瓦和更换千兆瓦,因为芯片通常被认为大约可以使用 4 到 6 年才需要更换,如果这种动态成立,那么未来收入中将有更大比例的经常性收入,而不是仅仅与一次性建设挂钩,这与智能手机用户每隔几年更换一次手机的情况类似。

该模型还假设,一旦初始建设成熟,就会进入维护阶段,在此期间,增长速度会急剧放缓,因为收入主要反映的是替换现有产能而不是增加新产能,尽管即使收入基数放缓,如果到那时安装基数足够大,其最终收入仍可能高于今天的收入。

在以英伟达 55% 的市场份额和 400 亿吉瓦的总数据中心容量为基准的情况下(这个数字本身可能就很高),该模型产生了大约 1 万亿美元的数据中心收入,加上大约 500 亿美元的边缘收入,转化为大约 4600 亿美元的税后净营业利润 (NOPAT)。


Applying a range of multiples to that base-case profit figure produces a wide spread of outcomes: a 15x multiple implies a roughly $7 trillion valuation, a 20x multiple implies about $9.2 trillion, and a 25x multiple implies about $11.5 trillion.

Over the stretch from today through 2031, Nvidia is projected to generate about $1.7 trillion in cash, and if that cash were returned to investors as generated, those same 3 multiples translate to annualized returns of roughly 22%, 28%, and 33% from today's price.


Every one of these base-case assumptions remains fundamentally bullish, requiring a long AI cycle, continued Nvidia dominance, and maintained margins throughout.

A bear case looks meaningfully different.

If earnings were instead cut roughly in half to around $118 billion, with Nvidia by then viewed as a proven cyclical business instead of a secular grower, the multiple the market assigns would likely compress severely too, landing somewhere in the high 30sx earnings, cutting the stock considerably from where it trades today.

These figures are inherently uncertain, which helps explain why Nvidia trades at the multiple it does: real disagreement exists about how long this AI cycle can run.

Forcing a precise discounted cash flow valuation on a business this unpredictable tends to produce a false sense of precision instead of a genuinely useful answer.

A more honest approach is to look out to a year an investor feels reasonably comfortable forecasting, such as 2027, see what multiple the stock trades at on that year's estimates, about 8.5x, and compare that to where cyclical chip multiples have typically traded at a trough versus still growing.

There is nothing wrong with declining to take a firm position on something this uncertain.

For a business this dependent on continued flawless execution, having real confidence in the people running it matters a great deal, and that confidence is precisely what is missing right now with no permanent CEO yet named, even though the stock has already fallen about 35% and still trades at multiples that may or may not have fully priced in this leadership uncertainty.

That gap may buy the company time to sort out its leadership internally, but it also makes Nvidia a considerably less comfortable investment without Jensen Huang at the helm, and that discomfort may be exactly why the current opportunity, if there is one, exists at all.

If you want more of these, subscribe to my free newsletter Five Minute Money.


You can expect a short email from me every Tuesday & Friday morning 您都会收到我发送的简短电子邮件,covering some fascinating money-related topic!


想发布自己的文章?
升级为 Plus


下午11:00 · 2026年11月20日
·
20.8万
查看


 楼主| 发表于 27 分钟前 | 显示全部楼层
纽约。世界金融中心,对面就是世界贸易中心。今天美股已彻底崩盘,市场已彻底恐慌。这时候,要留一点弹药,未来有不少杠杆ETF,会有10倍以上的回报。黄金崩了,股市也崩了。说一句扎心的:这轮美元加息,可能是正常上班的普通人,10年难遇的一次翻身机会。否则大盘如此高昂,普通人根本不敢入场。拉开人和人差距的,从来不是努力,也不是智商,而是能不能看懂上下半场的信号。英伟达
$NVDA
即将录得历史上任何股票45天市值最大跌幅,从10月6日高点下跌-2.55万亿美元。这时候,也别同情黄仁勋,无论如何,他还是比我们富有得多。
 楼主| 发表于 27 分钟前 | 显示全部楼层
英伟达每日更新 | 2026年11月20日
特朗普总统今天呼吁黄仁勋重返英伟达CEO职位,他表示黄仁勋应该“做出重大道歉并回去”,并给他一个第二次机会。

“我认为,如果这家公司聪明的话,他们会接纳这位杰出人士,接受他的道歉,让他回去工作。”

我预计特朗普的公开支持将鼓励更多美国商界领袖为黄仁勋发声,从而对英伟达董事会施加更大压力。股东行动已经在讨论中。问题是投资者是否会组织起来,直接向董事们表达他们的担忧。

加州总检察长罗布·邦塔周四向英伟达发出调查传票。他的办公室正在审查先进芯片或机密信息是否流入中国,以及英伟达是否在这些风险上误导了投资者或公众。

黄仁勋还同意在国会作证。他计划于12月1日接受众议院委员会的自愿、记录在案的访谈。

英伟达总法律顾问蒂姆·泰特计划于12月2日作证。议员们正在调查中国公司是否尽管有美国出口限制,仍获得了英伟达先进芯片的访问权限。

目前,我正在关注哪些商界领袖会介入,以及董事会如何应对日益增加的压力。🦉
您需要登录后才可以回帖 登录 | 注册

本版积分规则

Archiver|手机版|小黑屋|boway Inc. ( 冀ICP备10011147号 )

GMT+8, 2026-11-21 11:02 , Processed in 0.040405 second(s), 17 queries .

Powered by Discuz! X5.0

© 2001-2026 Discuz! Team.

快速回复 返回顶部 返回列表