找回密码
 注册
搜索
查看: 2|回复: 0

谷歌斥资2500亿美元打造人工智能芯片,目标直指英伟达

[复制链接]
发表于 1 小时前 | 显示全部楼层 |阅读模式
谷歌斥资2500亿美元打造人工智能芯片,目标直指英伟达


作者:
贝丝·金迪格
首席技术分析师
发布日期: 2026年10月23日
最后更新日期: 2026年10月23日


今年四月,人工智能加速器市场发生了重大转变,而这一次,主导者并非英伟达。六个月后,商用TPU正从发布阶段迈向商业化阶段,谷歌在第二季度确认了其TPU系统的首笔收入(尽管基数较小)。上个季度,谷歌云业务收入增长加速至248亿美元,同比增长82%,远超预期的225亿美元。此外,有关TPU 8t的新细节表明,谷歌对英伟达的威胁并不仅限于推理能力。
当时我们指出,谷歌可能是英伟达在人工智能领域最强劲的挑战者之一,因为大型科技公司最接近加速器必须解决的问题。谷歌优先考虑的问题是降低代币成本,随着人工智能支出导致大型科技公司的自由现金流转为亏损,代币经济效益已成为其关注的焦点。
下面我们将探讨谷歌人工智能发展历程即将发生改变的两个原因,这并非源于人工智能软件的进步,而是源于进军科技行业有史以来最赚钱的硬件业务之一。  
定制芯片的两大财务优势以及 TPU 8i 的目标

谷歌将于下周公布第三季度财报,其TPU战略或将成为财报电话会议的焦点,因为定制化芯片能够解决投资者的两大主要担忧。首先,通过降低每个代币的成本,每一美元的资本支出都能发挥更大的作用。其次,向第三方客户销售TPU为谷歌创造了除云租赁之外的额外收入来源。
谷歌最新的 TPU 8t 和 8i 都声称相比上一代 TPU v7(Ironwood),性价比有了显著提升。这主要得益于 HBM带宽的提升,8t 和 8i 的 HBM 容量分别达到了 216GB 和 288GB,高于 Ironwood 的 192GB;此外,8i 的纵向扩展带宽也得到了提升,达到了 Ironwood 的两倍,为 19.2 Tb/s。
通过 TPU 8i,谷歌正在通过一致性共享内存来解决高成本(以及由此导致的现金流不足)的问题,这在提高推理效率方面发挥着至关重要的作用。  
可以说,理解谷歌 TPU 8i 设计优势的关键在于,其 331.8 TB 的内存通过谷歌的芯片间互连 (ICI) 技术在整个芯片组内共享。在我们之前的文章《谷歌 TPU v8 对比英伟达:推理如何重塑 AI 市场》中,我们讨论了 SRAM 容量和飞板式拓扑结构也有助于降低延迟。  
根据我们的文章,“谷歌指出,TPU 8i 的性价比比 Ironwood TPU 提升高达 80%,尤其是在低延迟目标下,对于大型 MoE 模型而言更是如此。” 这种性能提升不仅限于 8i,8t 在训练方面也提供了高达 2.7 倍的性价比提升。  
换句话说,这将使客户能够以相同的成本服务近两倍的业务量。  
我更新后的第四季度人工智能股票20强报告已于本周发送至各位邮箱。这份报告长达100多页,列出了我认为将在本季度引领人工智能市场的20只股票。该报告秉承了我们年初至今的卓越投资策略,并挖掘出了 2026年人工智能领域一些最大的赢家。
订阅即可获取第四季度人工智能概念股前20强报告: 获取高级访问权限
TPU助力Gemini实现具有竞争力的情报任务成本

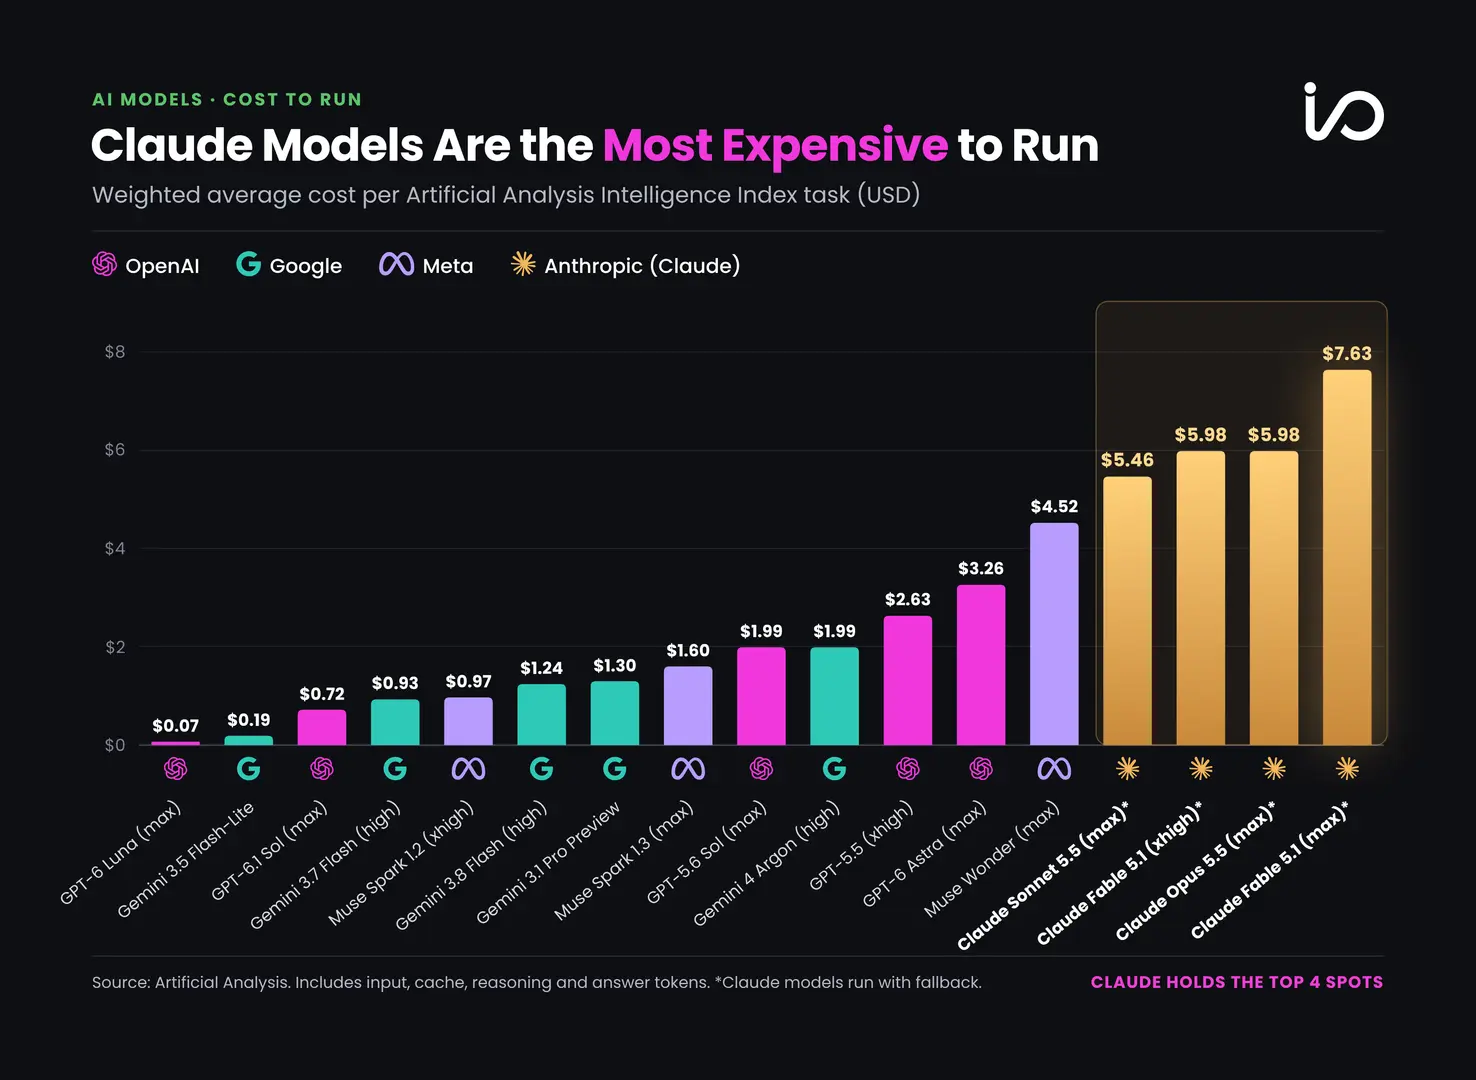
每美元性能提升带来的好处体现在更低的代币成本上,谷歌提供的“每次智能任务的成本”是最低的之一。  
根据人工智能分析,每次智能任务的成本反映的是实际评估场景下的平均价格,而不仅仅是通过 API 计算出的每百万代币价格。在评估中,与 OpenAI、Anthropic 和 Meta 等领先模型相比,Gemini 的每次智能任务成本排名最低。
例如,Gemini 3.1 Pro Preview 的平均价格为 1.30 美元,比 GPT 5.5(高)便宜 51%,比 Claude Sonnet 5.5 便宜 76%。然而,像 GPT 6 Luna 这样的轻量级型号带来了更激烈的价格竞争,其平均价格为 0.07 美元,而 Gemini 3.8 Flash Lite 的价格为 0.19 美元。
Claude 模型运行成本最高,占据了成本最高的四个位置。Gemini 3.1 Pro Preview 平均每次智能任务的成本为 1.30 美元,而 Claude Sonnet 5.5 为 5.46 美元,Claude Fable 5.1 为 7.63 美元。
8i 的部署将进一步降低谷歌在 2025 年已经实现的显著服务成本。去年第四季度,谷歌首席执行官表示,到 2025 年,Gemini 服务的单位成本将降低 78%,而这还是在优化后的 v8 版本及其带来的显著性能提升之前。  
随着推理工作负载从 Ironwood 转移到新一代,每美元性能降低 80% 可以让 Google 继续降低服务成本,并帮助扩大 Gemini 的采用范围。  
第三方TPU销售或将成为谷歌下一个主要收入来源

其次,向第三方客户出售TPU为谷歌创造了除租赁容量变现之外的额外收入来源。谷歌于今年4月首次开始向第三方客户出售TPU,并在第二季度小规模确认了首笔与TPU相关的收入。  
尽管Anthropic在TPU领域尚处于起步阶段,但其TPU客户名单已相当引人注目。根据博通第三季度发布的更新信息,Anthropic计划在2026年部署1GW的Ironwood TPU,2027年部署5GW的TPU 8i,并在2028年再增加10GW。  
Meta 于 2 月份签署了一项价值数十亿美元的 TPU 协议,并有传言称该公司正在探索第三方 TPU 部署,而谷歌与黑石集团的合资企业计划在 2027 年将其首个0.5 GW TPU 容量上线。
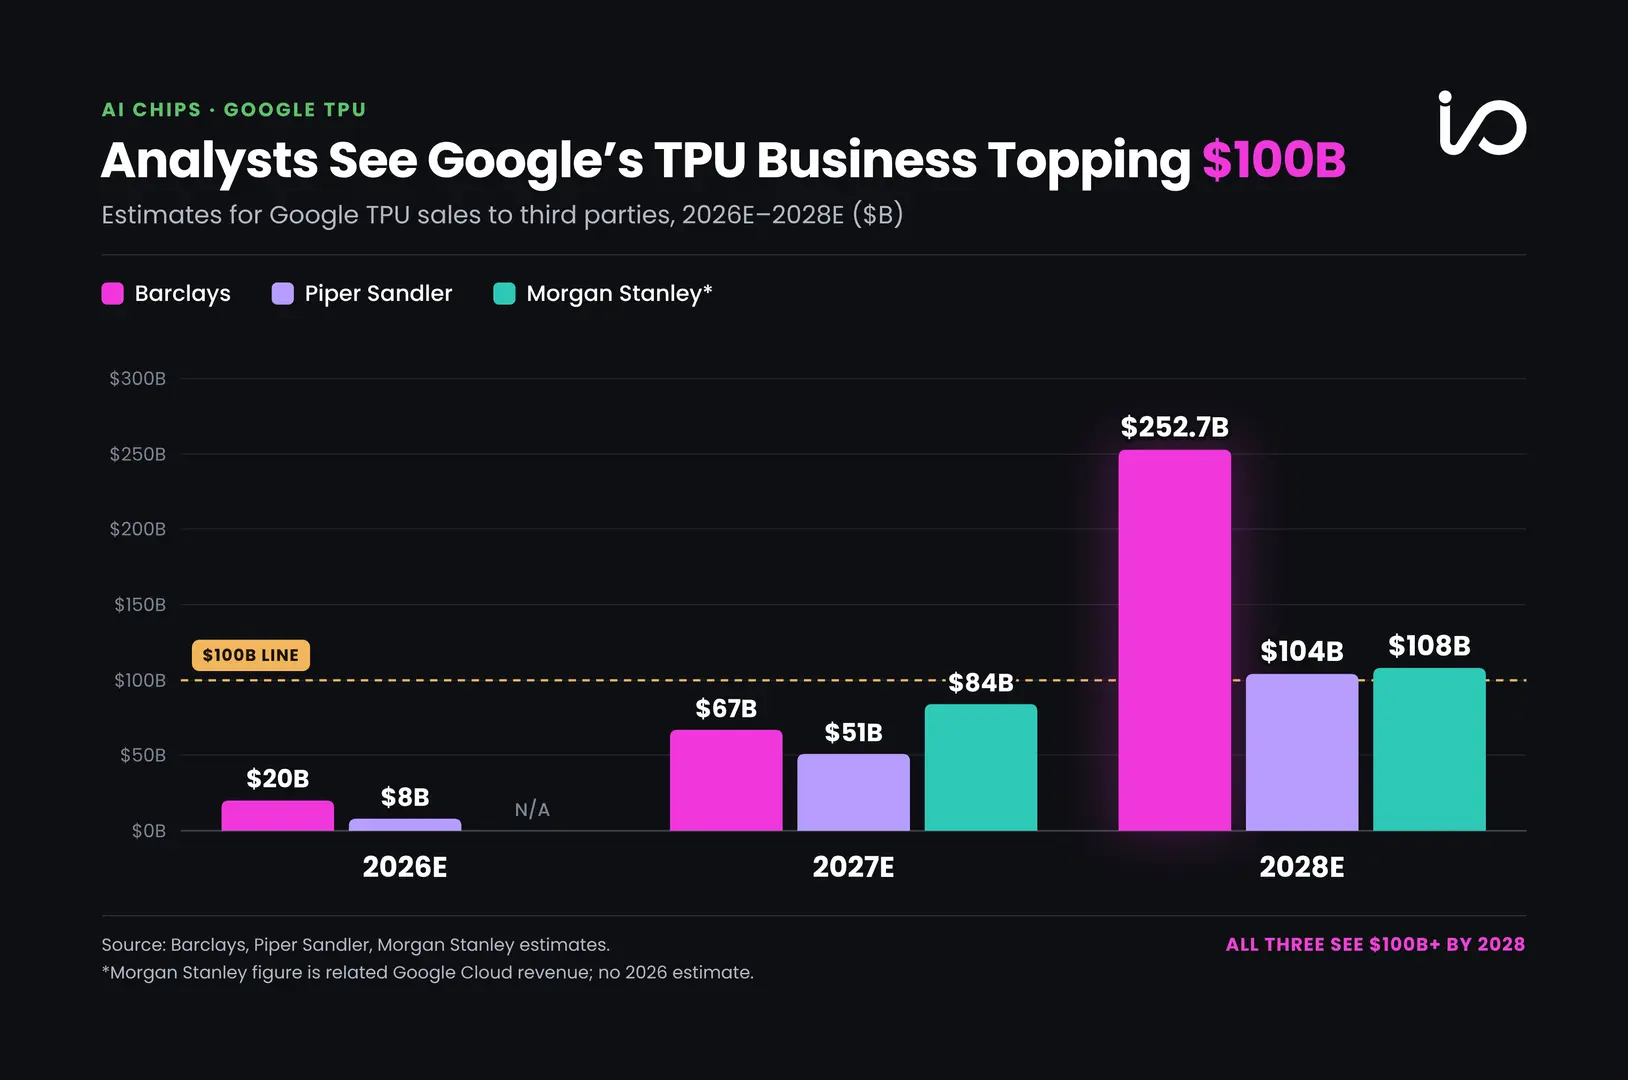
预计谷歌的大规模多GW级产能扩张将为其带来可观的收入,大部分产品将于2027年及以后陆续交付。巴克莱银行预测,第三方TPU销售额在2026年将产生约200亿美元的收入,2027年将增长三倍以上,达到670亿美元,到2028年将再次增长三倍以上,达到2527亿美元。这是预期中最具扩张性的增长之一,而Piper Sandler和摩根士丹利则预测,到2028年,这一数字将略高于1000亿美元。
从这个角度来看,巴克莱银行对 2028 年的预测意味着,第三方 TPU 的销售额将在短短两年半内达到谷歌搜索业务目前的增长速度。
分析师预测,到 2028 年,谷歌的第三方 TPU 业务将快速增长。巴克莱银行预测,到 2028 年,TPU 销售额将达到 2527 亿美元,而 Piper Sandler 和摩根士丹利分别估计约为 1040 亿美元和 1080 亿美元。
然而,这种辅助收入来源目前存在相当大的风险。目前,Anthropic 占据了预期第三方发货的大部分份额,这造成了客户集中度增加,并给 TPU 发货带来了融资风险。  
商户TPU销售将资本支出负担转移给客户

出售TPU带来的这笔额外收入,也让谷歌的资本支出负担转移到了第三方客户身上。鉴于谷歌今年已拨出2000亿美元用于资本支出,任何无需谷歌先建设数据中心就能获得的额外收入都显得格外珍贵。
谷歌若要通过谷歌云部署TPU并将其出租给客户,就必须先预先支付数据中心、电力、冷却和芯片的费用,这笔费用将反映在其2026年的资本支出账单中,预计为1950亿至2050亿美元。TPU安装并投入使用后,谷歌便可通过在云端出租这些芯片,在未来几年内收回其资本支出。  
然而,向第三方客户销售TPU则彻底颠覆了这种模式。在这种销售模式下,客户将承担数据中心和硬件的购置费用,而谷歌的收入则来自芯片交付,而非之前的多年租赁期。因此,这笔预计高达2530亿美元的收入将在系统出货时计入财务报表。
将资本支出转移给客户的一大弊端在于,像Anthropic这样占据大部分预计出货量的研发实验室,其资产负债表实力远不及超大规模数据中心。尽管Anthropic声称其第三季度现金流为正,但其现金储备能力仍不及超大规模数据中心。如果谷歌在芯片采购融资方面发挥更大作用(博通目前正积极利用其AI XPV平台开展此类活动),那么部分现金收益将重新流入谷歌的资产负债表或转化为或有负债。


订阅我们的免费每周股票简报

每周获取股票洞察、市场分析和科技资讯,直接发送至您的邮箱。
  • 每周股票洞察
  • 市场分析
  • 技术更新
电子邮件获取免费分析


第三方TPU销售存在利润权衡问题

外部 TPU 收入的一个缺点是,它可能会拖累谷歌的利润率,因为 TPU 系统销售的利润率远低于云收入。  
作为参考,谷歌云第二季度的营业利润率为 35.6%,同比增长约 15 个百分点,原因是人工智能服务的快速增长带动营业收入增长了两倍多,达到 88 亿美元。  
然而,通过转向销售完整的TPU机架,收入将包含HBM、网络组件、散热和电源等成本,其中大部分成本的利润率很低。博通公司就是一个很好的例子,他们指出,随着“TPU的持续快速发展,整体利润率将面临压力”,因为这些低利润率的系统在人工智能半导体收入中所占比例越来越高。
我更新后的第四季度人工智能股票20强报告已于本周发送至各位邮箱。这份报告长达100多页,列出了我认为将在本季度引领人工智能市场的20只股票。该报告秉承了我们年初至今的卓越投资策略,并挖掘出了 2026年人工智能领域一些最大的赢家。
订阅即可获取第四季度人工智能概念股前20强报告: 获取高级访问权限
对谷歌而言,利润率受到的影响可能更为显著,因为预计第三方TPU销售的利润率将远低于博通目前的利润率。即使低利润率的XPU项目占比更高,博通仍能保持70%左右的毛利率,而摩根士丹利估计,谷歌第三方TPU销售的毛利率可能仅为30%。  
短期内,TPU 收入的影响可能相对较小,因为它很容易被其更广泛的云套件所吸收;但到了 2027 年晚些时候,尤其是 2028 年,TPU 驱动的收入占比更高(可能超过更广泛的云服务),可能会对业务利润率造成压力。
谷歌对英伟达的挑战远不止于推理。

虽然 8i 的目标是推理工作负载,但有关专注于训练的 TPU 8t 的新细节表明,谷歌在规模方面取得了多大的进展。  
在八月份的Hot Chips大会上,谷歌展示了一个重达8吨的“超级芯片组”,其中包含9600颗芯片,可访问2PB的共享HBM显存和121 exaflops的FP4计算能力,其每瓦性能约为Ironwood的两倍。这种规模的实现得益于谷歌的光路开关技术,该技术可以动态地从9600颗芯片组成的芯片组中划分出不同的区域。相比之下,英伟达目前的机架级系统,其扩展能力上限为72个GPU。
谷歌还通过推出专用的 Virgo 网络架构,进一步扩大了规模。借助 Virgo,谷歌可以将 14 个“超级节点”(superpod)连接成一个单一的网络架构,在单个域中支持 134,400 个 TPU,带宽高达 47 PB/s。这种规模的集群可提供 1.6 亿次浮点运算(或 160 万亿次浮点运算)的计算能力,用于大规模前沿模型训练。  
AMD在 2026 年 CES 展会上表示:“要达到亿亿次级 AI 计算,需要相当于数百万台当今 Frontier exaflop 级超级计算机协同运行。”
英伟达的延迟发布或许对谷歌有利,但并非必然。

正如我们之前所说,英伟达的产品路线图一直在挑战整个供应链的极限。这导致Blackwell显卡由于系统过热问题而推迟到2024年发布。  
五月份,我们曾讨论过英伟达 Rubin 芯片产能爬坡预计延迟一个季度的报道,当时我们指出:
最后,据报道,英伟达 Rubin 的量产计划推迟了一个季度,原定于 2026 年第三季度推出,这可能为 AI 加速器多元化发展提供强有力的论据。值得注意的是,TrendForce 已将 Rubin 对英伟达 2026 年高端 GPU 总出货量的贡献预期从 29% 下调至 22%,以反映这一延迟。
导致报道中提到的延迟和 TrendForce 修改的因素包括“验证芯片使用的新型 HBM4 内存所需的时间、迁移到 Nvidia 速度更快的 ConnectX-9 网卡的挑战、系统更高的整体功耗以及更先进的液冷要求”。
此后,又有另一份报告浮出水面。7 月,CNBC报道称,SemiAnalysis 发现英伟达的 Kyber 机架式架构因 PCB 中板制造问题而推迟了 12 个月以上,要到 2028 年才能发布,不过英伟达已公开否认了该报道。 
如果这些关于Kyber机架延迟的报道属实,或者即便英伟达真的像传闻所说的那样,将Rubin Ultra架构从原计划的四芯片设计改为“2+2”设计,其影响也绝不仅仅是时间上的延迟。Kyber标志着英伟达的扩展能力从每个机架72个GPU芯片扩展到576个GPU芯片。  
如果推迟到 2028 年,则意味着英伟达最大的相干域在 2027 年之前仍将保持在 72 个 GPU 的级别,而谷歌的商业 TPU 收入预计将在同一年大幅增长,其推理芯片组包含 1,152 个芯片,训练芯片组包含 9,600 个芯片(略大于 Ironwood 的 9,216 个芯片的芯片组)。
谷歌在芯片产量方面也在迅速追赶英伟达,尽管其中大部分将用于内部运营,例如为Gemini平台提供支持。然而,英伟达路线图的任何潜在延迟都可能为谷歌进一步扩大市场份额创造机会,因为预计到2027年,谷歌的TPU芯片产量将在880万至1000万之间,高于瑞银对明年Rubin芯片产量880万的预测。  
血脑屏障供应限制仍然是最大的瓶颈

HBM 是人工智能行业面临的主要制约因素,行业高管的评论表明,这种短缺情况只会越来越严重,预计 2027 年甚至 2028 年都不会有太大缓解。  
在我们最近的简报《英伟达收购SK海力士为何导致AI内存供应紧张》中,我们解释道,根据行业估计,英伟达和Alphabet预计将在2027年消耗全球约四分之三的HBM供应量。考虑到AMD Helios的产能提升以及其他超大规模数据中心众多定制芯片项目,HBM供应几乎没有可能得到实质性缓解或增加分配。  
面对如此紧张的供应限制,即使是最大的买家英伟达也不得不支付高价以确保获得 HBM 的使用权,鉴于谷歌的分配量几乎与英伟达持平,并且远远领先于 AMD,谷歌可能也不得不这样做。  
由于存储器市场近期转向以长期协议和大量预付款为主导的模式,这意味着现金流出远早于TPU收入的确认。客户对第三方TPU容量的预付款可以弥补这一缺口,但这会在产能爬坡阶段造成时间上的拖累,而2027年正是产能爬坡的关键时期。
结论

谷歌最大的竞争优势或许并非在于制造出比英伟达更快的芯片,而在于以更低的成本构建人工智能基础设施。多年来,谷歌一直致力于根据自身人工智能工作负载的需求设计加速器,这使其拥有了传统芯片公司难以企及的优势。
向第三方客户出售TPU为谷歌开辟了一条新的收入来源,分析师预测,到2028年,这项业务的收入将达到1000亿美元至2500亿美元。这些预测中的较高值代表了谷歌搜索业务用了几十年才取得的成就。   
唯一需要注意的是?HBM 的限制以及客户的融资情况可能会限制销售额转化为现金流改善的速度。点击此处了解更多信息。
我更新后的第四季度人工智能股票20强报告已于本周发送至各位邮箱。这份报告长达100多页,列出了我认为将在本季度引领人工智能市场的20只股票。该报告秉承了我们年初至今的卓越投资策略,并挖掘出了2025年人工智能领域一些最大的赢家。
订阅即可获取第四季度人工智能概念股前20强报告: 获取高级访问权限
请注意:I/O基金对公司投资组合进行研究并得出结论。我们会将这些信息分享给读者,并提供实时交易通知。但这并不保证股票的预期表现,也不构成财务建议。在购买本分析中提及的任何公司股票之前,请咨询您的个人财务顾问。截至撰写本文时,Beth Kindig和I/O基金持有英伟达(NVDA)的股份,并且可能持有图表中所示的其他股票。



您需要登录后才可以回帖 登录 | 注册

本版积分规则

Archiver|手机版|小黑屋|boway Inc. ( 冀ICP备10011147号 )

GMT+8, 2026-10-24 16:45 , Processed in 0.039652 second(s), 17 queries .

Powered by Discuz! X5.0

© 2001-2026 Discuz! Team.

快速回复 返回顶部 返回列表