本周,AMD市值突破1万亿美元大关——考虑到该公司在2014年曾濒临破产,这无疑是一项了不起的成就。当苏姿丰(Lisa Su)接任公司CEO时,她面对的是一家利润率严重亏损、2012年至2017年间持续亏损的公司。在她领导下,公司大胆押注Zen架构,最终挽救了AMD于水火之中。
六年前,我曾向我的高级研究会员称AMD为“黑马”,因为当时该公司在CPU数据中心市场仅占4%的份额,而且面临着英特尔近乎垄断的局面。“黑马”一词指的是出人意料地取得胜利的竞争对手,正如我在2020年3月开始发表的预测,即AMD最终将超越英特尔。
这一预测非常准确,英特尔在x86服务器CPU市场份额方面正逼近第一。在2025年人工智能投资者日上,苏姿丰表示,AMD“有望从目前的约40%跃升至超过50%的服务器收入市场份额”,同时数据中心业务的复合年增长率也将达到60%。
这当然令人兴奋——但我今天不是来谈论英特尔的。
我今天来谈谈英伟达。如果我们对比一下英伟达和AMD的GPU服务器市场份额,会发现一个令人惊讶的巧合:两家公司在市场份额上都落后于AMD。据估计,AMD的GPU服务器市场份额约为5%-7%,而英伟达的市场份额则超过85%。
市场看法也几乎如出一辙,AMD再次面临与一家占据主导地位的现有巨头的较量,而很少有人认为它能够真正挑战这家巨头。英伟达已经打造了史上市值最高的半导体公司;它不会像英特尔那样轻易认输。
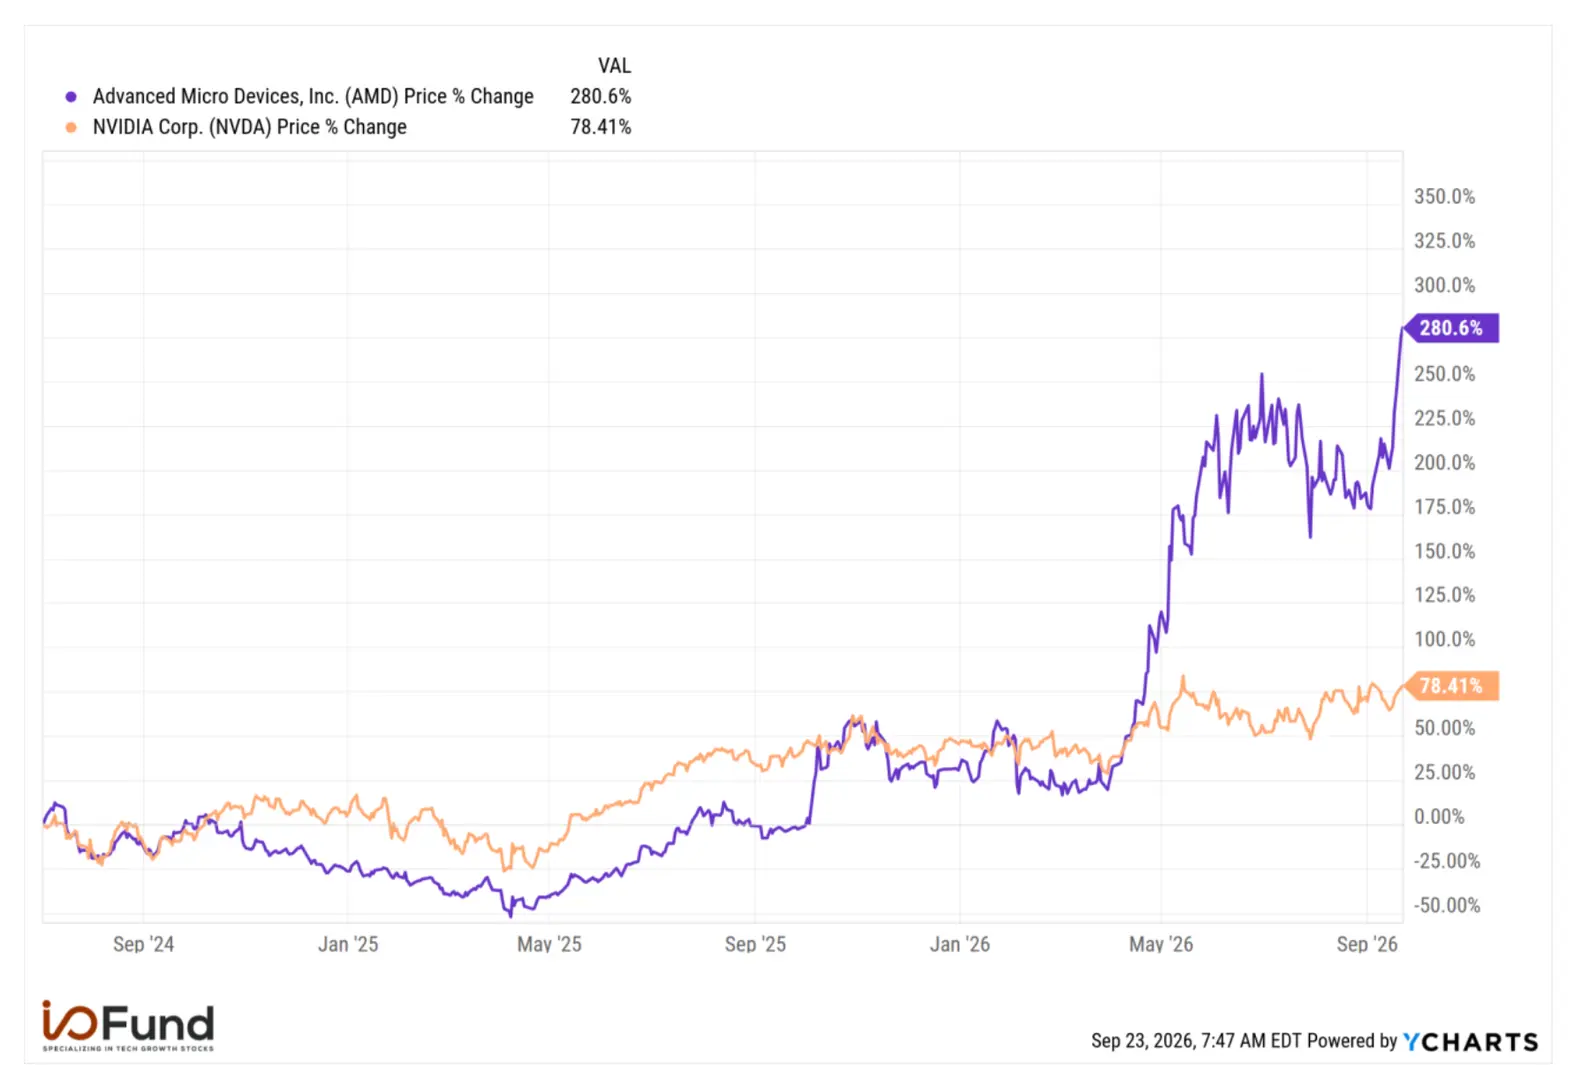 从2024年7月到2026年9月,AMD和Nvidia的股价表现如下:AMD股价在此期间上涨了280.6%,而Nvidia的涨幅为78.4%,AMD在2026年的大部分时间里表现优于Nvidia。数据来源:YCharts
下面,我将探讨为什么 AMD 的下一代 GPU 路线图在 2028 年之前可以继续支持比 Nvidia 更高的回报,以及为什么突破 1 万亿美元并不标志着 AMD 黑马时代的结束。
尽管 AMD 已不再像十年前那样被严重低估,但接下来的篇章可能同样意义重大,因为 AMD 正在从争取存在感转变为争取在历史上最大的增长机遇中占据有意义的份额。
Venice CPU“需求比以往任何一代EPYC都更强劲”
在证实 AMD 的收益在未来几年内能够超过英伟达之前,我们应该回顾一下这家公司最初赖以生存的核心业务。
正如I/O基金高级研究网站此前讨论的那样,上述标题至关重要,因为AMD的EPYC系列处理器在英特尔的主场取得了压倒性胜利。无论是罗马、米兰、热那亚还是都灵,Zen架构都拥有令人艳羡的历史增长记录。然而,管理层表示,威尼斯CPU市场的需求是他们迄今为止见过的最强劲的:
“客户对 Venice 的需求比以往任何一代 EPYC 都更加强劲,我们预计在未来几个季度,Venice 将在云和企业领域继续扩大市场份额。”
Venice 采用全新的 Zen 6 架构和 2nm 制程工艺,据称其每瓦性能是领先 x86 CPU 的两倍,是领先 Arm CPU 的三倍。以下是关于 Venice 强大市场定位的描述:
“我们看到,在威尼斯大会上,工作负载实际上有所增加。因此,下一代EPYC处理器将运行比上一代处理器运行的工作负载更多。鉴于我们的产品定位,这让我们有信心说,我们的增长速度可以大幅领先于市场。”
报告还指出,更高的核心数量将支撑更高的平均售价:“从整体市场角度来看,我们看到平均售价增长的需求非常强劲。随着核心数量的增加,平均售价也会增长。但展望未来,预计销量和平均售价都会增长。”
我们在四月份一篇
关于Arm的免费文章中提到:“对投资者而言,重要的是CPU在工作流程中占总延迟的50%到90%,这意味着AI集群中CPU与GPU的比例需要提高。今年早些时候,由于CPU供应过剩导致平均售价上涨约10%到15%,AMD和英特尔的评级均被分析师上调。路透社也报道称,英特尔的未交付订单已超过六个月,而AMD的交货时间据信为八到十周。”
短短七个月内,AMD 将其服务器 CPU 市场规模预期从 600 亿美元上调至 2030 年的 1200 亿美元,复合年增长率也从 18% 提升至 35%。仅仅两个月后,在
7 月份举行的“推进人工智能”大会上, AMD 又将预期上调至 2030 年的 2200 亿美元。要知道,服务器 CPU 市场历来年增长率仅为个位数,导致供应链准备不足,进而引发供应短缺。
总而言之,鉴于管理层对Venice项目的积极评价,投资者可以预期AMD的CPU业务在短期内将保持良好增长势头。话虽如此,AMD的竞争对手远不止英特尔和Arm,因为超大规模数据中心运营商目前正积极寻求定制化的独立CPU系统,例如亚马逊的Graviton、谷歌的Axion、微软的Cobalt,当然还有英伟达的Vera CPU,以及最终Arm的AGI CPU(预计在2027-2028年推出)。
这就让我们回到了通用GPU领域,而实际上,该领域只有一个竞争对手。
黑马蓄势待发:Helios计划在2027年加速发展
Helios 结合了 Venice CPU、MI450 GPU 和 Pensando 网络,并搭载 ROCm 软件,旨在蚕食英伟达的利润空间(说得直白些)。更确切地说,Helios 在相同的机架功耗下,吞吐量将比竞争对手高出 15%,每美元可获得的代币数量也将高出 30%。
上次财报电话会议上最有价值的信息是明确指出,明年GPU的增长速度将超过CPU。
管理层声明如下:
“Helios的产能爬坡才刚刚开始,第四季度将会更加显著。因此,我们认为第三季度无疑是一个强劲的季度,因为数据中心业务实现了两位数的强劲增长,而第四季度的增长速度将会更高。”
预计 Helios 的产量将在 2027 年大幅提升:
“我们相信整个细分市场将增长超过100%。由于数据中心人工智能的快速发展,我们的规模将翻一番以上。因此,我们预计到2027年将出现非常显著的增长。”
在被追问下,CEO 承认数据中心将“远远超过 100%”——大家都很清楚,Helios 将使增长超过 CPU 预期的 70%:
“我们预计整体数据中心业务的增长率将远超 100%。之所以能远超 100%,是因为数据中心人工智能业务的增长率也将远超 100%,这得益于我们战略客户的实力、Helios 的快速发展以及我们之前讨论过的所有因素。”
我个人非常期待苏姿丰在发布会开幕致辞中不再只谈CPU,而是开始谈论GPU的那一天。我觉得这一天很快就会到来,即便不是MI400系列,也会是MI500系列。
AMD客户群体扩大;看跌观点减弱
Instinct赢得客户的主要风险在于,超大规模数据中心运营商希望借此获得与英伟达谈判的筹码。然而,不断扩大的客户群体削弱了“价格低廉是采用Instinct的唯一原因”这一论点,表明性能和总体拥有成本(TCO)也是推动其普及的重要因素。事实上,情况恰恰相反,据报道,由于台积电提价, AMD计划
在第四季度将AI加速器和其他芯片的价格提高约10% 。 5:22,Beth Kindig 与彭博科技频道讨论了 AMD 是否真的能够与英伟达竞争,以及 AMD 从世界领先的人工智能实验室之一获得的巨大的信任票。
管理层在 8 月份表示,Helios 的运行情况超出了 AMD 自身的预期:“客户对 Helios 的需求非常强劲,并且运行情况超过了我们最初的预测。”
OpenAI 和 Meta 已签约订购总计 12 吉瓦的算力(!),而 Anthropic 将在 Helios 机架中部署高达 2 吉瓦的 MI450 系列 GPU,首批 1 吉瓦的算力将于 2027 年上半年投入使用。微软也将在 Azure 上大规模部署 Helios,用于微软自身、其 AI 客户以及 Azure AI 服务进行前沿模型推理。预计将于 2026 年下半年开始向微软、Meta 和 OpenAI 发货。
客户群的扩大与管理层扩展 Instinct 平台的战略相符——市场份额扩张是首要任务,其次是毛利率。在 2026 年底至 2027 年初的早期产能爬坡阶段,随着 GPU 占比的增加,毛利率可能会面临一些阻力。管理层曾表示,GPU 的毛利率目前略低于公司平均水平,但随着业务规模的扩大,预计毛利率将会上升。首席财务官 Jean Hu在本月初的花旗集团 TMT 会议上
解释说:“我们可以这样理解:当我们在第四季度和 2027 年逐步扩大 MI450 的产能时,毛利率将略低于我们第三季度的预期。实际上,我们第三季度的毛利率预期为 56%。”
随着推理规模的扩大,GPU问题正从单纯的计算问题演变为经济问题。未来,超大规模数据中心运营商的目标是最大化利用每一美元和每一瓦的资源所产生的代币数量。
这是由于人工智能的需求远超早期对代币处理的预估。我们在《
人工智能代币需求颠覆预测》一文中指出,戴尔曾将2028年的代币处理量预估值提高了57倍,但实际的代币处理量已经远远超过了这一大幅修正后的预测。例如,谷歌的整个平台的代币处理量从2024年5月到2026年5月增长了330倍。
AMD 正从略有不同的角度着手解决同样的问题,其制约因素在于代币爆炸式增长的经济效益。近期,管理层反复强调每美元代币数量和总拥有成本是 Helios 的市场推广策略。
“[…] 但当你思考当今市场上的情况以及我们将在未来几个季度大幅提升的业务时,我们觉得——我们的客户是非常棒的合作伙伴,但他们确实希望我们能为他们创造差异化的经济回报,以每美元获得的代币数量来衡量,而这正是市场对我们的要求,也是我们认为产品能够提供的。”


 IP卡
 狗仔卡
 发表于


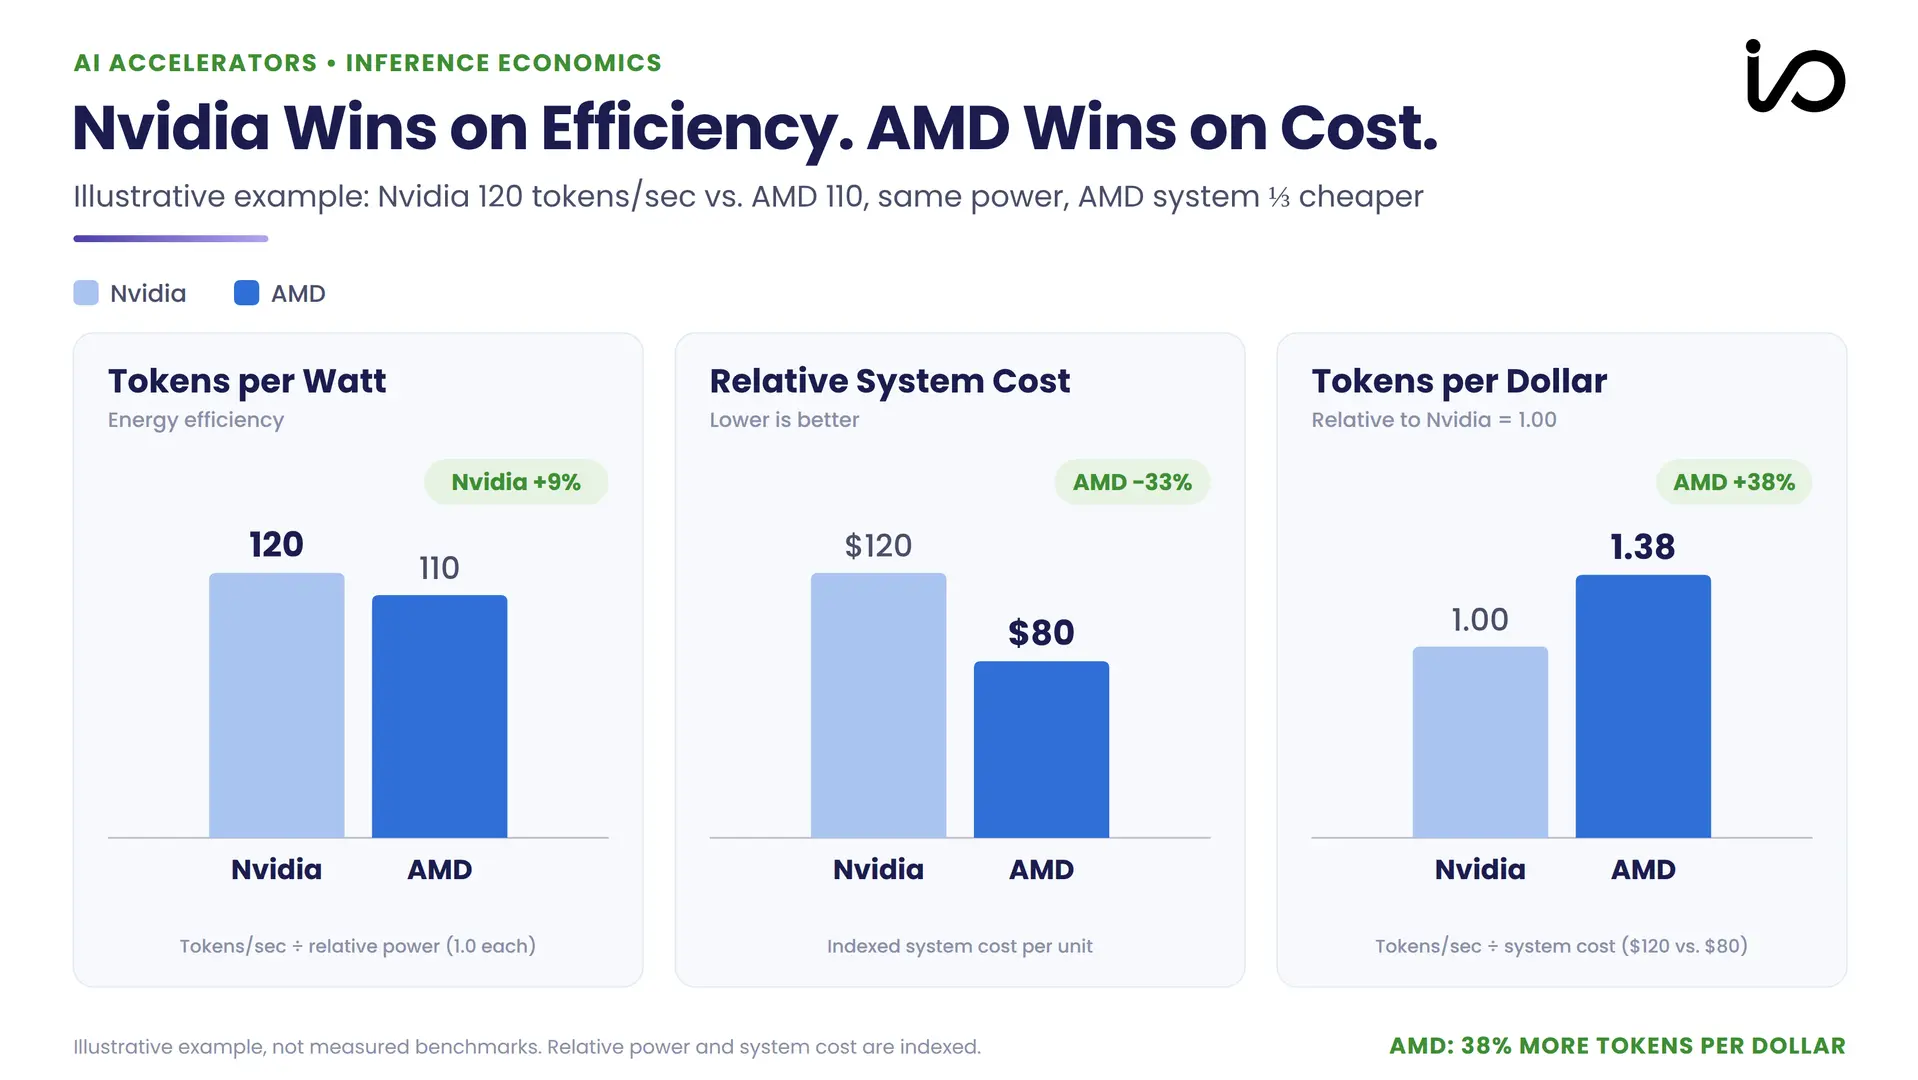 图示为英伟达和AMD推理经济性的对比。图中显示,在相同功耗下,英伟达每秒可产生120个令牌,而AMD为110个,因此英伟达在每瓦令牌产量方面具有优势。图中还显示,AMD每投入一美元可产生1.38个令牌,而英伟达为1.00个,这是因为该示例假设AMD的系统成本相对较低(80美元对比120美元),因此尽管性能略低,但每投入一美元的推理产出更高。
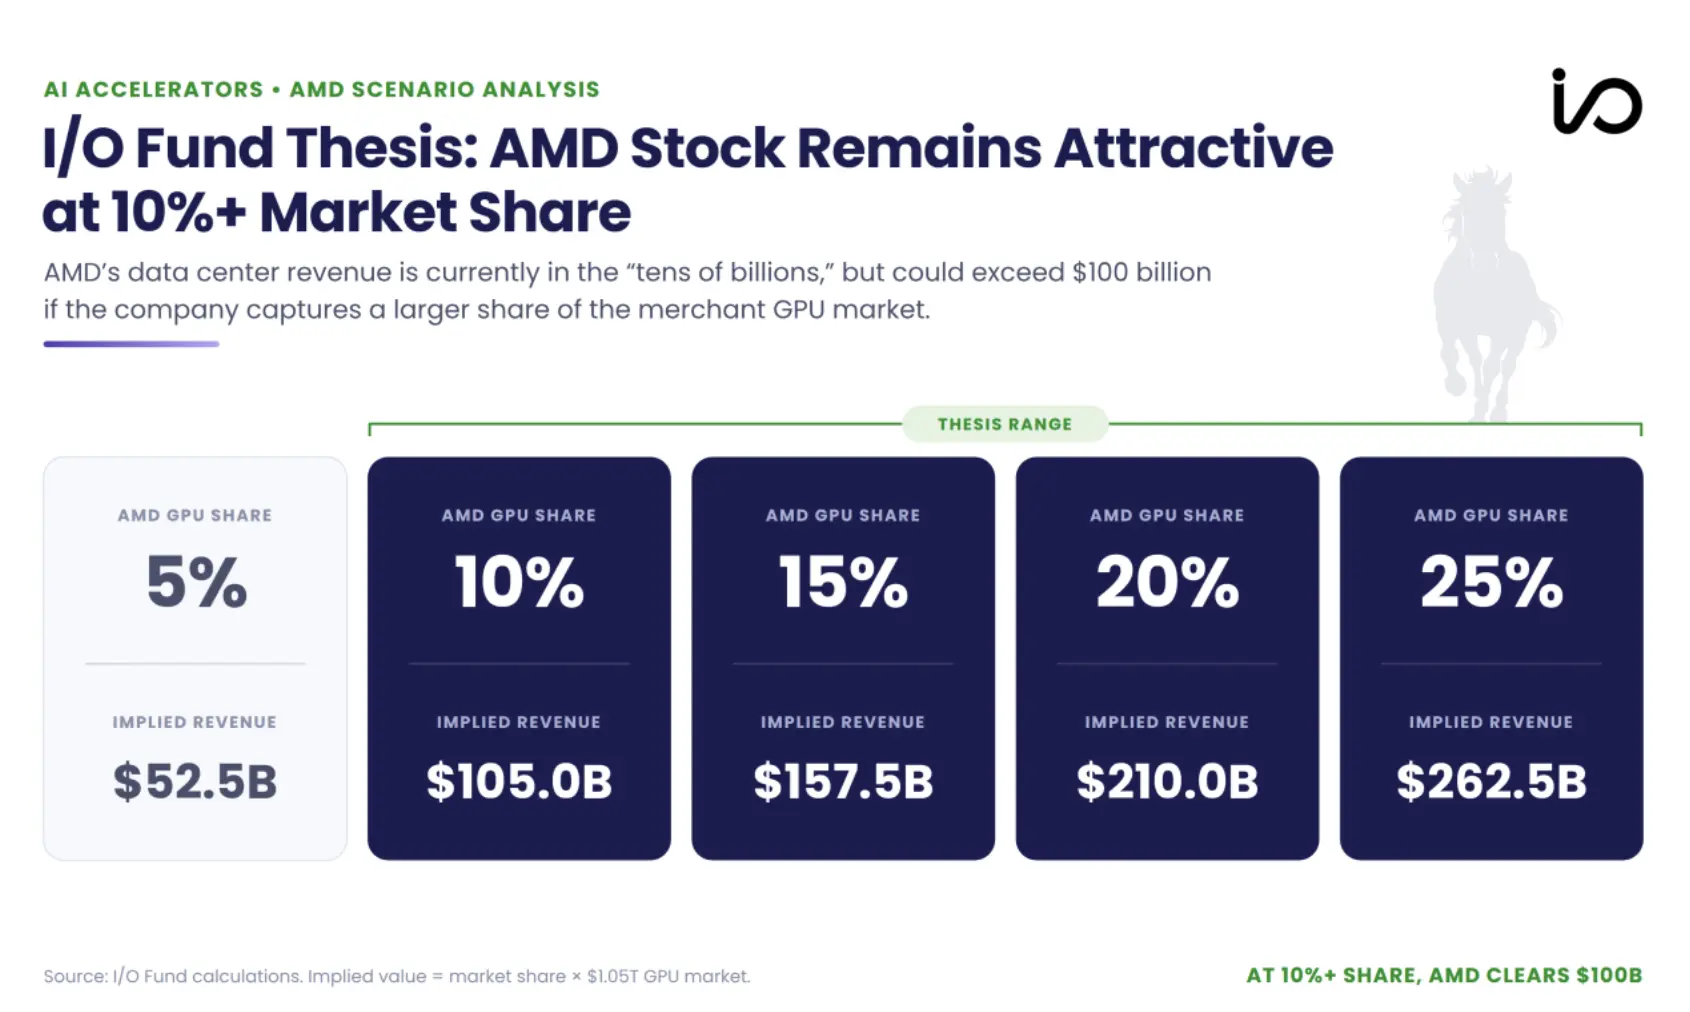 基于1.05万亿美元的商用GPU市场,以下是市场份额情景示例。AMD的隐含市场份额从5%时的525亿美元增长到25%时的2625亿美元,每增长10个百分点,市场价值就增加约1050亿美元。
 提升卡
 置顶卡
 沉默卡
 喧嚣卡
 变色卡
 显身卡