本周,英伟达用一个简单的数字打消了人们对人工智能行业增长放缓的担忧:尽管2027财年的营收基数更高,但预计2028财年的营收增长率仍将达到75%,高于此前预期的70%。Vera Rubin芯片在投产后的第一个季度就创造了200亿美元的营收,这是英伟达有史以来最快的增长速度。
第四季度业绩指引比表面看起来要保守,因为它包含了额外的一周。如果按13周计算,第四季度营收将达到1210亿美元,环比增长约4%,而此前三个季度的环比增长率均为20%。该指引不包括第三季度对中国市场贡献的24亿美元授权Hopper产品销售额。
不过别担心,我们以前也经历过这种情况。每当英伟达进行产品换代时,市场通常都会恐慌,因为它会将这段平静期解读为永久性的放缓。事实上,我一些
最优秀的AI作品正是在产品换代期间创作的。
截至目前,Rubin第一季度营收为200亿美元,几乎是Blackwell的两倍,而Blackwell为110亿美元。管理层还表示,此次业务扩张“开局非常出色”。在Blackwell转型期间,业务扩张初期两个季度的环比增长放缓至12%,随后在第二季度,由于
中国市场2020年上半年销售额为零,环比增长进一步放缓至6% 。此后,销售额再次加速增长,环比分别达到22%和19%。
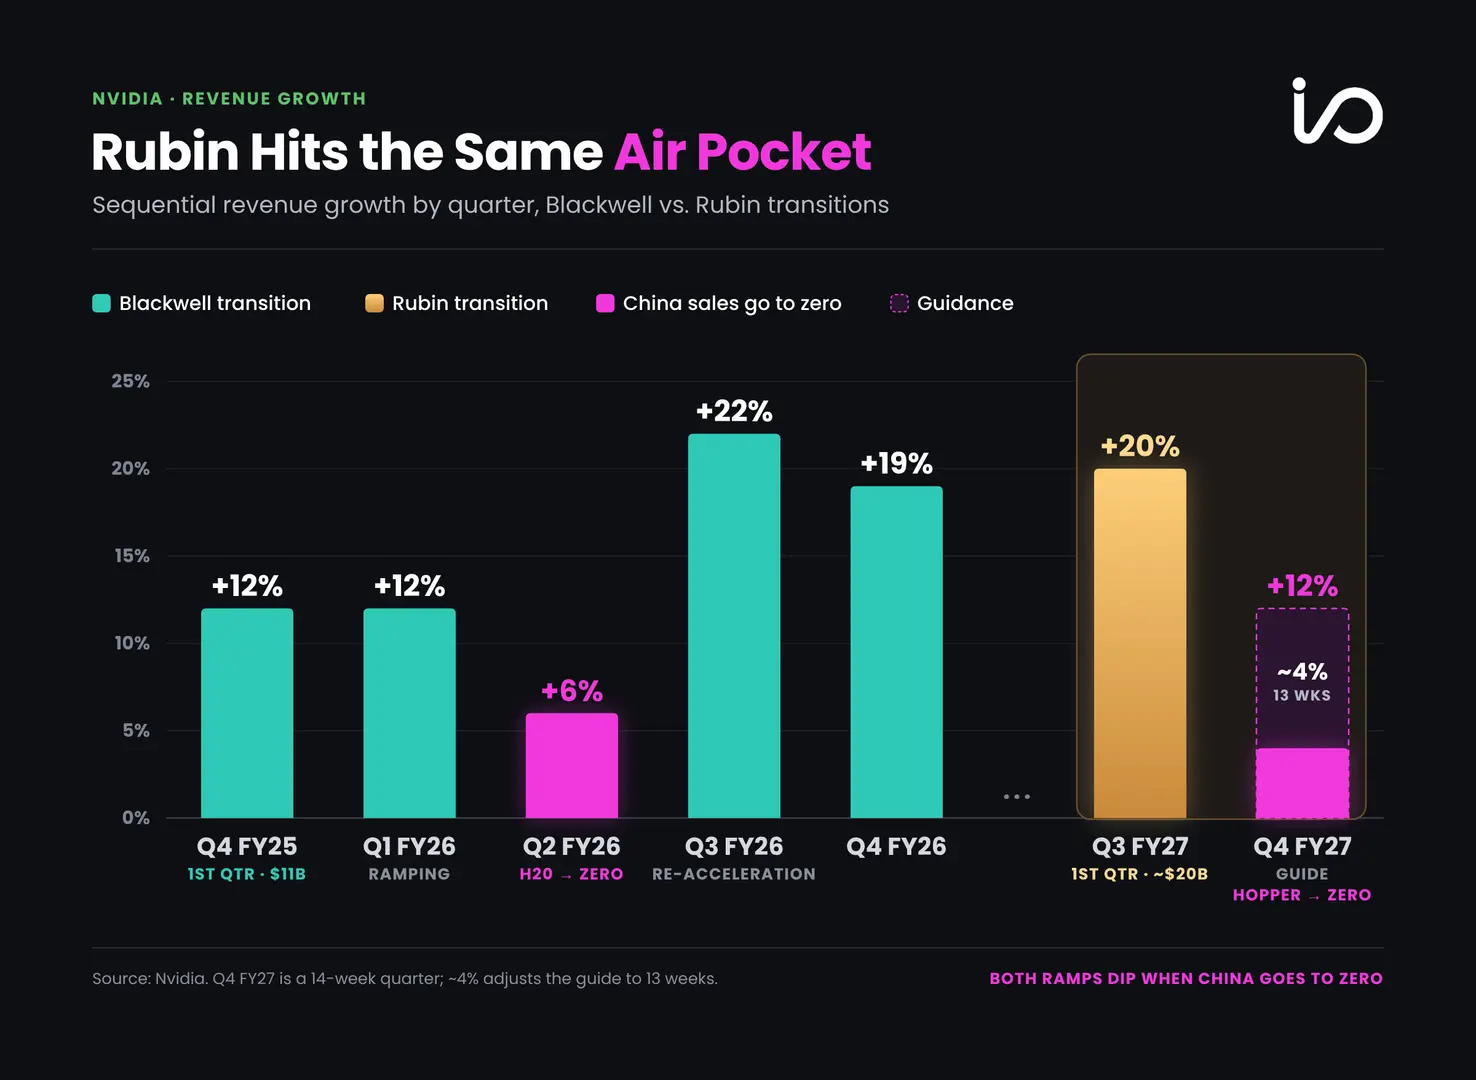 英伟达的Rubin平台第一季度出货量约为200亿美元,几乎是Blackwell初期增长速度的两倍。图表还显示,当中国市场销售额降至零时,两款产品的转型都经历了短暂的放缓,随后随着需求的复苏而实现强劲增长。
利润率是其中较为薄弱的环节,但内存成本必然会
对盈利能力造成影响,这一点毋庸置疑。预计第四季度毛利率将从74.9%降至71%-72%,首席财务官表示这是触底反弹,预计毛利率将回升至72%-73%。
既然我们已经完成了必要的财报分析,那么让我们来谈谈大家真正关心的问题——人工智能交易是否已经结束?或者同样令人担忧的是,人工智能的发展速度是否正在放缓,以至于辉煌时期已经过去?
在讨论事实之前,我想提醒投资者密切关注那些在基本面依然强劲的情况下散播恐慌、不确定性和怀疑情绪的人。合理的担忧固然值得考虑,但投资者应该深入探究,为什么这些担忧总是在市场大幅抛售之后出现,而不是在抛售之前。
心理因素是成功投资的重要组成部分,而保护心态的重要性不亚于股价处于多年低点之时。举例来说,英伟达的股价至少在过去十年里从未如此之低;因此,投资者再次遇到如此低的估值水平也就不足为奇了。
鉴于此,我们认为,当前的恐慌可能为投资者提供了一个难得的买入机会,而不是人工智能交易的终结,以下是五个原因。
1. 人工智能交易仍以供不应求为特征
人工智能基础设施周期的显著特征仍然是需求远超供应。人工智能供应商是在实际需求萎缩的情况下进行建设,这与以往科技泡沫时期供应商基于投机性需求进行建设的情况截然不同。例如,SK海力士已宣布其产能已基本售罄至2029年。
英伟达的供应相关承诺增至 3900 亿美元,这反映了供应链扩张的巨大规模,因为在 4 月份的季度中,这一数字是前两个季度的 3 倍,而4 月份的季度
承诺为 1190 亿美元。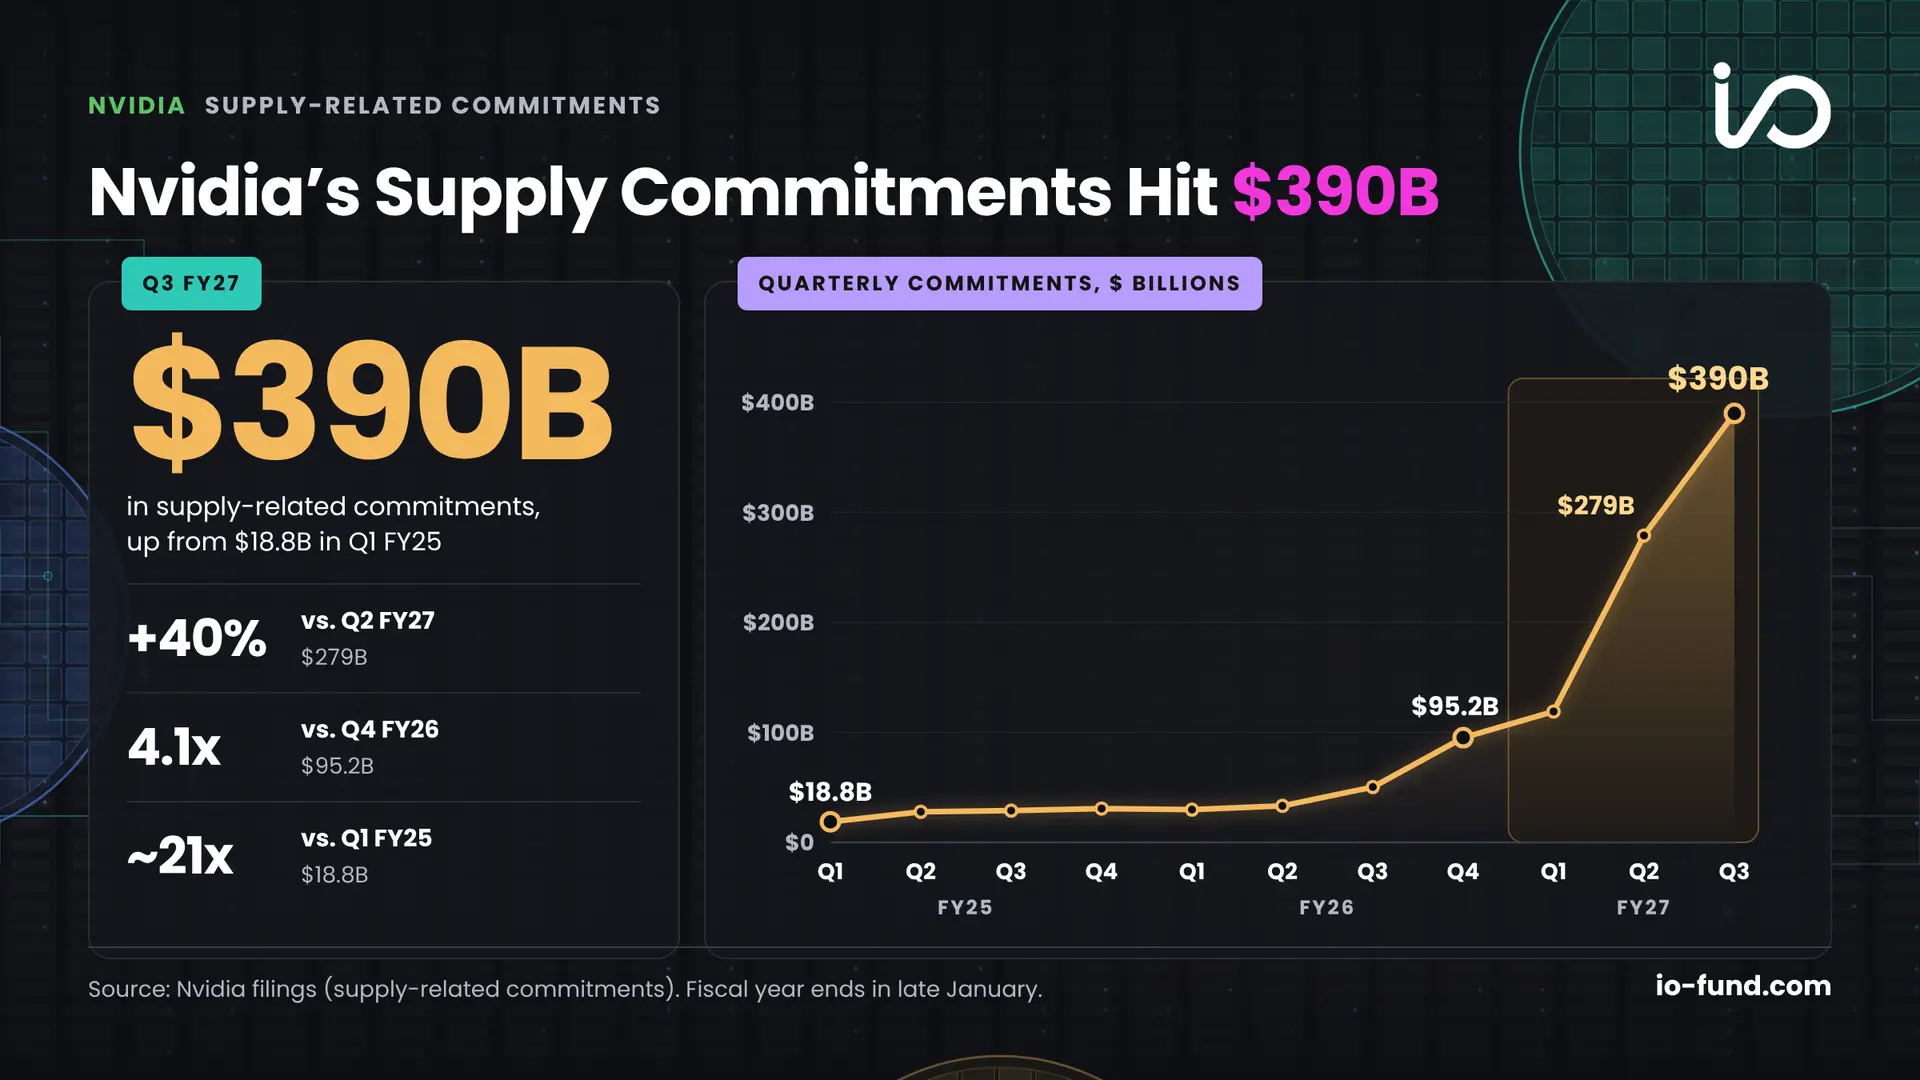 随着人工智能基础设施需求的增长,英伟达的供应链相关承诺也大幅增加,从2025财年的不足200亿美元飙升至2027财年第三季度的3900亿美元。这一显著增长反映了为支持人工智能数据中心部署的持续增长,供应链投资规模的扩大。
英伟达报告中另一项强劲需求的体现是,云计算行业的积压订单从2万亿美元增至2.5万亿美元。环比增长25%,进一步印证了云计算客户未来需求的显著增长,而这种增长也得到了多年预测的支持。
以下是首席财务官科莱特·克雷斯在财报电话会议上的发言:“我们超大规模客户的云收入连续第六个季度加速增长。云行业的积压订单额目前为 2.5 万亿美元,高于三个月前的 2 万亿美元,这凸显了我们的合作伙伴和英伟达未来多年面临的巨大机遇。”
2. 价格会下降,但收入会上升
英伟达报告称,自 5 月以来,代币价格已下跌 60%,但价格下跌非但没有削弱计算需求,反而加速了消费。OpenRouter 上的每周代币交易量
同比增长 35 倍,过去三个月增长 3.5 倍。目前,代理工作负载约占代币交易量的 80%。
或许更有意思的是,首席财务官表示,Hopper GPU 的续约价格大幅上涨:“所有这些都形成了一个强大的飞轮效应。自 5 月以来,代币价格下跌了近 60%,加速了代币的使用和对计算资源的需求。因此,各代 GPU 的租赁价格都在上涨。根据多年期协议,Hopper GPU 的续约价格最高可达原价的两倍,而 B300 GPU 自推出以来价格也上涨了 60% 以上。”
对于一位受过传统训练的华尔街分析师来说,这确实令人费解,因为通常情况下,人们会认为老旧服务器的价值会贬值,而不是租金上涨。然而,这假设的是一个供需更加平衡的环境,即老旧服务器与新服务器竞争。但实际上,我们看到的却是强劲的需求,足以同时支持多代GPU。
随着人工智能使用成本的下降,其使用量可能会开始大幅增长。你可能听说过“杰文斯悖论”,它描述了效率提升如何导致消耗增加。这正是服务器折旧周期延长的原因所在。
由于我们正从计算密集型的训练阶段过渡到推理阶段,并非所有工作负载都需要最新的GPU。因此,对于老一代GPU仍具有经济竞争力的工作负载,Hopper或Blackwell可以胜任,而Rubin则负责那些能够受益于其更高性能和更高效率的任务。我们在代理编排中也看到了类似的概念,CPU负责协调和工作流管理,而GPU则专注于推理。
终有一天会迎来转折点。届时,供应将赶上需求,租金价格也将开始回归正常水平。届时,市场饱和后的价格将达到峰值,这将是一个重要的信号。
然而,服务器折旧周期延长却得出了相反的结论,即供应严重受限,导致老旧GPU的租赁价格更高。这只是众多迹象之一,表明人工智能市场尚未达到顶峰。
3. 人工智能交易比人工智能加速器规模更大——即使对英伟达而言也是如此
人们普遍担心,2028 年人工智能资本支出将低于预期,导致人工智能加速器增长放缓。
在我看来,这未必是件坏事,也不应该让人感到意外。
事实上,我之前就预测过人工智能加速器的增长率最终会放缓,而英伟达的下一个主要增长动力将来自软件而非硬件。今年4月,我建立了一个模型,假设
英伟达在加速器市场的份额从90%下滑到70%,而资本支出每年增长60%,那么其计算能力的增长率将降至约24%。在同一项分析中,我明确指出,我提出的20万亿美元的理论并非基于硬件,而是预测“英伟达将在本十年末成为最大的人工智能软件公司之一”。虽然这个模型仅基于英伟达,但同样的理念也适用于其他人工智能加速器公司,甚至很多人工智能加速器本身就来自软件公司。
人工智能发展的第一阶段以计算密集型训练为主,这自然而然地促使博通和英伟达成为全球市值最高的两家公司。在此阶段,英伟达占据了商用GPU市场98%的份额,取得了惊人的成就。
然而,正如我在四月份解释的那样,
向推理领域的转变会逐渐削弱英伟达在某些工作负载方面的竞争优势。训练是工程师最依赖CUDA库和开发工具的领域,而像vLLM和TensorRT-LLM这样的推理框架则会降低这种依赖性。正如我当时所说,“随着推理市场的演变,CUDA帝国将不再稳固。”
大约一年来,我们一直公开表示英伟达的股价可能已经见顶,作为最早一批看好人工智能和英伟达的投资者之一,我们正在逐步退出市场。在股价高企时发表这样的言论,比现在人工智能股价大幅下跌后涌现的众多预测要有效得多。
“对于自 2018 年以来一直关注我的人来说,这真是一段奇妙的旅程。我仍在寻找人工智能市场特有的那种股票价格飙升的刺激感;只不过这次是在不同的股票代码上。”

 IP卡
 狗仔卡
 发表于


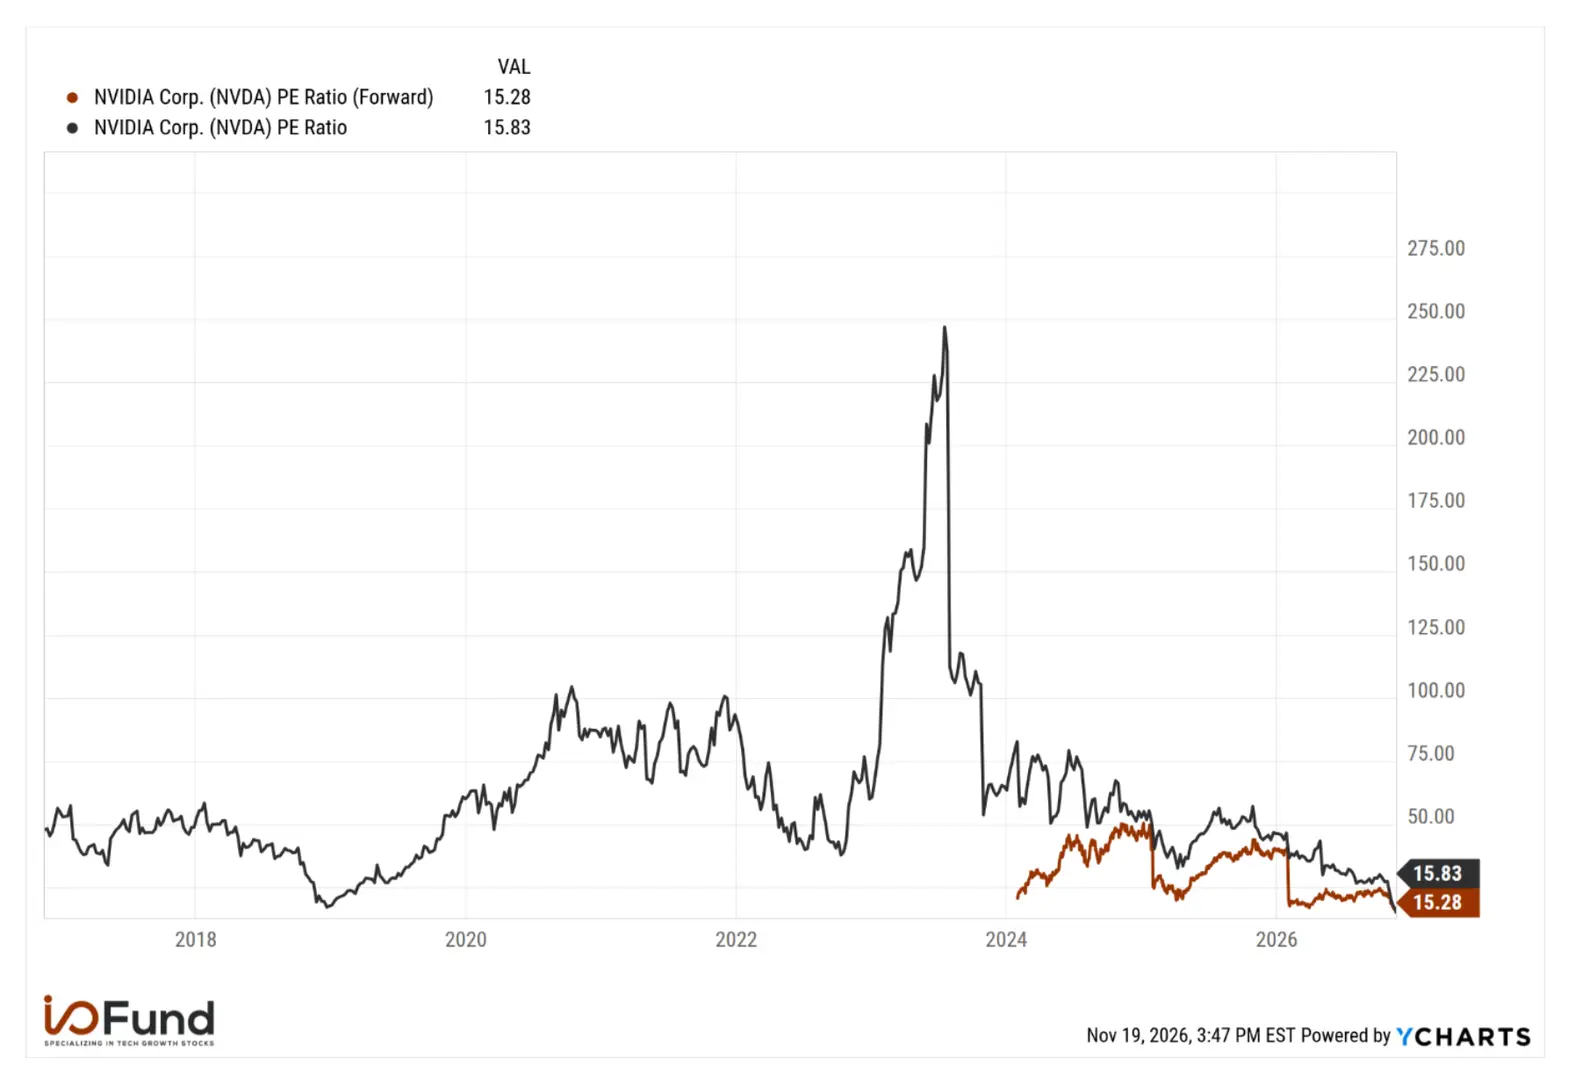 尽管人工智能市场持续增长,英伟达的估值倍数已大幅下降。到2026年底,其滚动市盈率(15.83倍)和预期市盈率(15.28倍)均接近历史低位,反映出其盈利增长速度超过了股价上涨速度。
 提升卡
 置顶卡
 沉默卡
 喧嚣卡
 变色卡
 显身卡
 特朗普总统今天呼吁黄仁勋重返英伟达CEO职位,他表示黄仁勋应该“做出重大道歉并回去”,并给他一个第二次机会。